Barème de l’impôt 2027 : combien paiera une créatrice en micro-entreprise
Mardi soir, atelier de couture, la machine encore chaude. Lucie fait des retouches et des ourlets pour une trentaine de clientes fidèles. Sur son téléphone, un titre passe : « Impôt 2027, le barème relevé de 2,1 % ». Elle se demande deux choses. Combien elle va payer. Et si elle a raté quelque chose le 30 septembre.
Réponse courte. Le barème relevé est un projet, inscrit à l’article 2 du projet de loi de finances pour 2027, enregistré à l’Assemblée nationale le 1er octobre 2026. S’il est voté tel quel, il s’appliquera aux revenus que vous encaissez cette année, déclarés au printemps 2027. Et pour une créatrice seule qui vit de son atelier, il confirme une chose qui fâche un peu : le versement libératoire lui coûte souvent plus que l’impôt qu’il remplace.
Relevé au 15 octobre 2026. Les montants de 2027 sont ceux du projet de loi, pas encore votés.
En bref
- Le projet de loi de finances pour 2027 prévoit de relever de 2,1 % les tranches du barème. Il viserait les revenus de 2026, déclarés en 2027. C’est un projet, le Parlement peut le modifier.
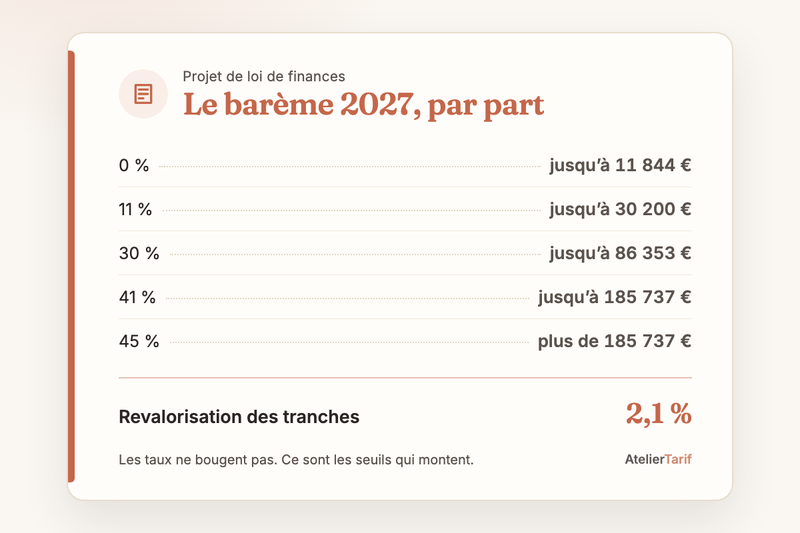
- Tranches projetées, par part : 0 % jusqu’à 11 844 €, 11 % jusqu’à 30 200 €, 30 % jusqu’à 86 353 €, 41 % jusqu’à 185 737 €, 45 % au-delà.
- En micro-entreprise, le barème ne voit que ce qui reste après l’abattement forfaitaire. Il reste 29 % en vente de créations, 50 % en prestation de services BIC.
- Seule et sans autre revenu, une créatrice à 30 000 € de chiffre d’affaires paierait 0 € au barème projeté, en vente comme en services. Avec le versement libératoire, elle paie 300 € ou 510 €.
- L’option pour 2027 se demandait avant le 30 septembre 2026. Elle reste ouverte en création d’activité, et pour 2028 jusqu’au 30 septembre 2027.
Ce que le projet change, tranche par tranche
Les taux ne bougent pas. Ce sont les seuils qui montent. Le projet propose de les indexer sur la prévision d’évolution des prix hors tabac de 2026 par rapport à 2025, soit 2,1 %. L’exposé des motifs chiffre la hausse d’impôt ainsi évitée à près de 4 milliards d’euros, pour 20 millions de ménages.
| Taux | Revenus 2025 (en vigueur) | Revenus 2026 (projet) |
|---|---|---|
| 0 % | jusqu’à 11 600 € | jusqu’à 11 844 € |
| 11 % | jusqu’à 29 579 € | jusqu’à 30 200 € |
| 30 % | jusqu’à 84 577 € | jusqu’à 86 353 € |
| 41 % | jusqu’à 181 917 € | jusqu’à 185 737 € |
| 45 % | au-delà de 181 917 € | au-delà de 185 737 € |
Montants par part de quotient familial. Le même article relèverait la décote, ce coup de rabot qui efface l’impôt des petits montants. Elle passerait de 897 € à 915 € pour une personne seule, de 1 483 € à 1 513 € pour un couple.
Une revalorisation n’est pas un cadeau. Elle empêche seulement qu’un revenu qui suit les prix paie plus d’impôt l’an prochain. Si votre chiffre d’affaires n’a pas bougé et que votre foyer est imposable, vous paieriez un peu moins.
Ce que le barème voit vraiment de votre atelier
Pas votre chiffre d’affaires. Le régime micro retire d’abord un abattement forfaitaire, censé couvrir vos matières, vos frais et vos cartons, que la réalité soit meilleure ou pire. Il est de 71 % en vente de créations, de 50 % en prestation de services BIC (retouches, cours, ateliers), avec un minimum de 305 €. Le reste rejoint les revenus de votre foyer.
Faites la division à l’envers et vous obtenez le chiffre d’affaires à partir duquel la tranche à 11 % commence, pour une personne seule sans autre revenu. En vente, 11 844 € divisés par 29 %, soit 40 841 € de chiffre d’affaires, contre 40 000 € avec le barème actuel. En services, 23 688 € au lieu de 23 200 €. Et la décote repousse encore le premier euro réellement payé.
Sur votre déclaration, vous ne calculez pas cette part vous-même. Vous recopiez le chiffre d’affaires brut déclaré à l’Urssaf, et l’administration retire l’abattement. Le pas à pas est dans notre guide pour déclarer ses ventes Etsy aux impôts, et il vaut pour tous les canaux.
Quatre ateliers, un même résultat
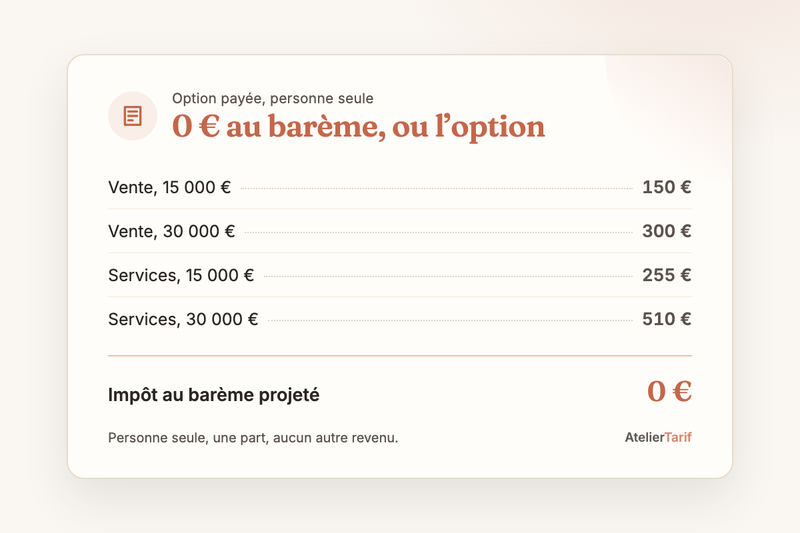
Personne seule, une part, aucun autre revenu. On compare l’impôt au barème projeté et ce que prélèverait le versement libératoire, 1 % du chiffre d’affaires en vente, 1,7 % en services BIC.
| Activité, chiffre d’affaires | Barème projeté | Versement libératoire |
|---|---|---|
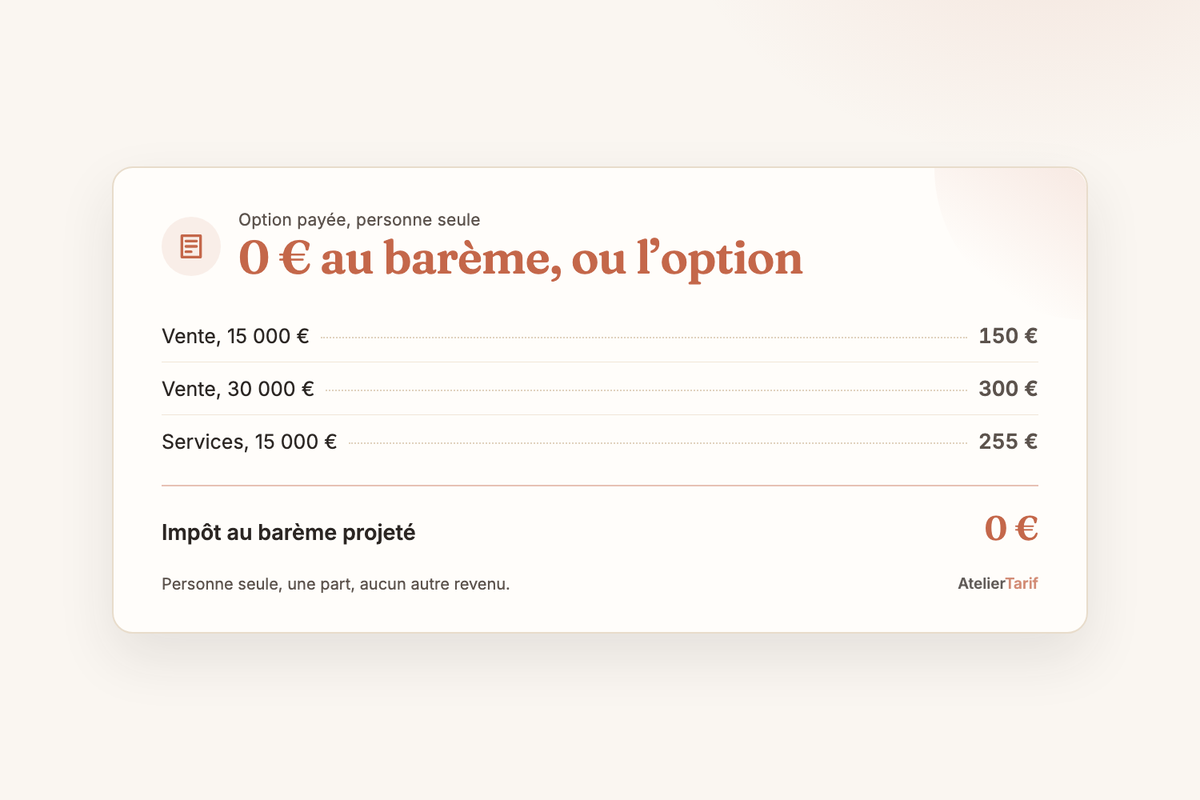
| Vente, 15 000 € | 0 € | 150 € |
| Vente, 30 000 € | 0 € | 300 € |
| Services, 15 000 € | 0 € | 255 € |
| Services, 30 000 € | 0 € | 510 € |
Les trois premières lignes se lisent sans calcul. Après abattement, il reste 4 350 €, 8 700 € et 7 500 €, tous sous les 11 844 € de la tranche à 0 %.
La quatrième mérite le détail. 30 000 € de services laissent 15 000 € imposables. Au barème projeté, la part au-dessus de 11 844 € est taxée à 11 %, soit 347,16 € d’impôt brut. La décote vaut alors 915 € moins 45,25 % de ce montant, c’est-à-dire 757,91 €. Elle dépasse l’impôt brut, qui tombe à zéro. Avec l’option, la même créatrice aurait versé 510 € dans l’année, et ces 510 € ne reviennent pas.
Lucie, 36 000 € de retouches
Revenons à l’atelier de couture. Lucie vit seule et a encaissé 36 000 € de retouches en 2025, déclarés au printemps 2026. Même chiffre en 2026, on suppose. Son revenu imposable est de 18 000 €.
Sur ses revenus de 2025, au barème en vigueur, le calcul donne 704 € d’impôt brut, une décote de 578,44 € et 125,56 € à payer. Sur ses revenus de 2026, au barème projeté, 677,16 € d’impôt brut, une décote de 608,58 € et 68,58 € à payer. Elle économiserait 56,98 € sans avoir rien changé. Si elle avait opté pour le versement libératoire, elle aurait versé 1,7 % de 36 000 €, soit 612 €.
612 € contre 68,58 €. Presque neuf fois plus. Lucie n’aurait rien fait de travers en optant. L’option est pensée pour des foyers déjà imposés, et le sien l’est à peine.
Notre position sur le versement libératoire
Pour une créatrice seule dont l’atelier est le principal revenu, le versement libératoire est le plus souvent un impôt payé pour rien. Le barème projeté rendrait ce constat un peu plus vrai encore, puisqu’il relèverait le seuil de la première tranche et la décote. Vous pouvez ne pas être d’accord, et votre situation peut nous donner tort.
Elle nous donne tort dans un cas précis. Un foyer qui paie déjà de l’impôt au barème, par exemple grâce au salaire d’un conjoint, peut gagner à l’option. Le calcul se fait au taux moyen d’imposition du foyer, celui de votre avis. À 6 %, 30 000 € de ventes coûteraient autour de 522 € au barème (6 % de 8 700 €) contre 300 € avec l’option. Le seuil de bascule et ses limites sont détaillés dans notre article sur le versement libératoire et sa date limite.
Une réserve, et elle compte. L’option reste soumise à un plafond de revenu fiscal de référence par part, révisé chaque année. Le plafond qui vaudra pour une option en 2028 dépendra du barème finalement voté, et nous ne l’écrivons pas tant qu’il n’est pas publié.
Le 30 septembre est passé, que reste-t-il
Pour 2027, la porte est fermée. Une demande faite avant le 30 septembre 2026 s’appliquait au 1er janvier 2027, et la sortie de l’option suivait la même date.
Trois situations restent ouvertes. Vous créez votre micro-entreprise maintenant ? Vous pouvez opter jusqu’au dernier jour du 3e mois qui suit celui de la création. Vous voulez l’option en 2028 ? Vous avez jusqu’au 30 septembre 2027, avec votre avis d’impôt sur les revenus de 2026 en main, calculé au barème définitif. Et si vous l’avez déjà ? Elle continue en 2027, tant que votre revenu fiscal de référence de 2025 reste sous le plafond. Votre chiffre d’affaires reste alors compté pour fixer le taux appliqué aux autres revenus du foyer.
Le reste ne bouge pas avec le barème. Vos cotisations Urssaf, 12,3 % en vente et 21,2 % en services, en sont indépendantes, comme le rappelle le détail des charges quand on vend ses créations.
Le calendrier du projet
Le texte est au Parlement depuis le 1er octobre 2026. Les chiffres de cette page peuvent bouger d’ici le vote de la loi de finances, en fin d’année en principe. Si les seuils changent, cette page sera mise à jour avec la date du nouveau relevé.
AtelierTarif calcule des prix, pas des impôts. Ceci n’est pas un conseil fiscal : vérifiez votre situation sur les sources ci-dessous ou sur le simulateur officiel d’impots.gouv.fr.
Alexandre S.
Sources
- Barème projeté, décote, exposé des motifs : projet de loi de finances pour 2027, article 2, Assemblée nationale
- Barème en vigueur sur les revenus de 2025 : service-public.gouv.fr
- Décote et coefficient de 45,25 % : BOFiP, BOI-IR-LIQ-20-20-30
- Abattements, versement libératoire, délais d’option : Service Public Entreprendre
Mis à jour le 15 octobre 2026.