Versement libératoire : le vrai taux, et la date du 30 septembre
Le 30 septembre tombe dans neuf jours, un mercredi. C’est la date limite pour opter au versement libératoire de l’impôt sur le revenu applicable au 1er janvier 2027. C’est aussi, et personne ne le dit, la date limite pour en sortir si vous l’avez déjà.
Avant d’aller plus loin, une correction, parce qu’elle vaut de l’argent. Le versement libératoire, c’est 1 % de votre chiffre d’affaires en vente de créations et 1,7 % en prestation de services. Pas 13,3 %, pas 22,9 %. Ces deux chiffres-là sont des totaux, cotisations sociales comprises.
La confusion coûte dans les deux sens. Elle fait renoncer des créatrices à une option qui leur ferait gagner quelques centaines d’euros par an, et elle en fait signer d’autres qui vont payer un impôt qu’elles ne devaient pas. Une seule division tranche, et le chiffre dont elle a besoin est sur votre avis d’imposition.
En bref
- Date limite : le 30 septembre 2026 pour une application au 1er janvier 2027. En création d’activité, le délai court jusqu’au dernier jour du 3e mois qui suit le mois de la création.
- Condition d’entrée : un revenu fiscal de référence 2025 inférieur ou égal à 29 579 € par part de quotient familial, soit 59 158 € pour deux parts et 88 737 € pour trois parts.
- Les taux sont 1 %, 1,7 % et 2,2 %, selon l’activité. Les 13,3 % et 22,9 % que vous lisez partout sont les totaux cotisations plus impôt, pas le coût de l’option.
- Le point de bascule est un taux, pas un chiffre d’affaires : 3,45 % en vente de créations, 3,4 % en prestation de services BIC. C’est le taux moyen d’imposition de votre foyer qu’il faut y comparer.
- L’option est définitive sur l’année. L’impôt versé n’est jamais remboursé, y compris si vous n’êtes pas imposable.
- La demande se fait auprès de l’Urssaf, depuis la messagerie de votre espace en ligne, pas auprès de votre service des impôts.
1 % et 1,7 %, pas 13,3 % et 22,9 %
Le versement libératoire ne s’ajoute pas à vos cotisations, il remplace votre impôt sur le revenu sur cette activité. Il se paie en même temps que les cotisations, sur la même déclaration, et c’est pour ça que tout le monde additionne les deux et publie le total.
| Activité | Urssaf | Versement libératoire |
|---|---|---|
| Vente de créations | 12,3 % | 1 % |
| Services BIC | 21,2 % | 1,7 % |
| Libéral, BNC | 25,6 % | 2,2 % |
Additionnez les deux colonnes de droite sur la première ligne et vous obtenez 13,3 %. Deuxième ligne, 22,9 %. Ces totaux sont exacts. Ils sont juste incomplets, et écrits seuls ils laissent croire que l’impôt vous prend 13,3 % de ce que vous encaissez. Il vous en prend 1 %. Le reste, ce sont les cotisations que vous payez de toute façon, avec ou sans option, et dont nous avons détaillé la composition dans les charges à prévoir quand on vend ses créations.
Ce que l’option coûte, en euros
Commençons par le montant, le taux viendra après. Ce que le versement libératoire prélève sur une année pleine, quel que soit votre impôt par ailleurs :
| Chiffre d’affaires de l’année | Vente, 1 % | Services BIC, 1,7 % |
|---|---|---|
| 8 000 € | 80 € | 136 € |
| 16 000 € | 160 € | 272 € |
| 25 000 € | 250 € | 425 € |
| 40 000 € | 400 € | 680 € |
Retenez la colonne du milieu, elle se lit sans calculette : le versement libératoire, en vente, coûte un euro pour cent euros encaissés. Étalé sur douze déclarations, il ne se voit presque pas. Sur l’année, il se voit très bien.
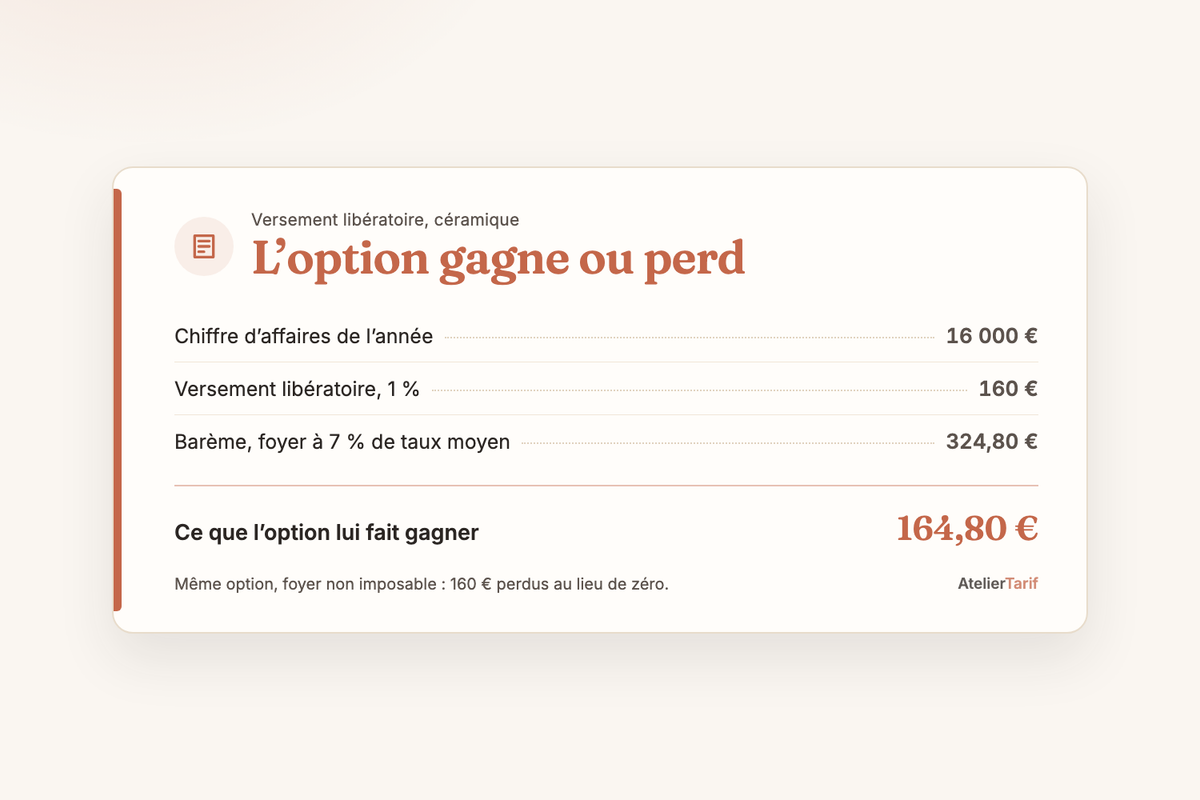
Nadia, céramiste : la même option lui fait gagner 164,80 € ou perdre 160 €
Nadia tourne des pièces en grès dans un atelier partagé à Rennes. Elle a encaissé 16 000 € l’an dernier, uniquement de la vente de créations. Son abattement forfaitaire est de 71 %, donc son revenu imposable au titre de l’activité est de 4 640 €. C’est ce chiffre, et lui seul, que le barème de l’impôt regarde.
Premier cas. Nadia vit seule et n’a aucun autre revenu. Ses 4 640 € restent très en dessous de 11 600 €, le seuil au-dessus duquel la première tranche imposable commence. Le barème lui demande zéro euro d’impôt. Le versement libératoire, lui, prendrait 1 % de 16 000 €, soit 160 €. Même option, foyer non imposable : 160 € perdus au lieu de zéro. Et ces 160 € ne reviennent pas, l’Urssaf est formelle sur ce point, l’impôt versé n’est remboursé en aucun cas.
Deuxième cas. Nadia est en couple, le foyer paie de l’impôt, et son dernier avis affiche un taux moyen d’imposition de 7 %. Sans l’option, ses 4 640 € ajoutent 7 % d’impôt au foyer, soit 324,80 €. Avec l’option, 160 €. Elle gagne 164,80 € sur l’année.
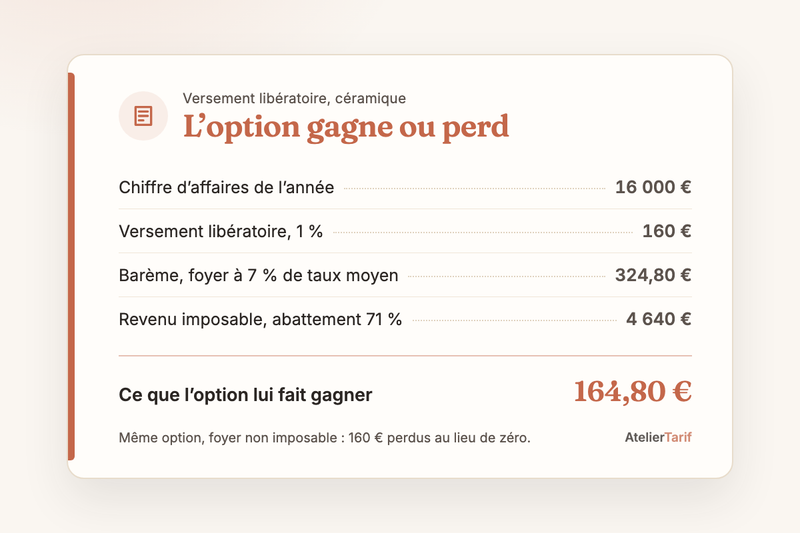
Même créatrice, même chiffre d’affaires, même métier. Ce qui change, ce n’est pas ce qu’elle vend, c’est ce que son foyer paie déjà. Aucun article ne peut donc vous répondre par un chiffre d’affaires. Celui-ci non plus.
Le calcul qui tranche tient en une division
Vous comparez deux choses. D’un côté, l’option : un pourcentage fixe de tout ce que vous encaissez. De l’autre, le barème : votre chiffre d’affaires diminué de l’abattement forfaitaire, puis imposé au taux de votre foyer. Seule une fraction de vos ventes entre dans ce second calcul, et c’est ce qui rend l’option moins avantageuse qu’elle n’en a l’air.
| Activité | Part imposée au barème | Bascule à |
|---|---|---|
| Vente de créations | 29 % du chiffre d’affaires | 3,45 % |
| Services BIC | 50 % | 3,4 % |
| Libéral, BNC | 66 % | 3,33 % |
La colonne de droite est une division, et vous pouvez la refaire : 1 % divisé par 29 %, cela fait 3,45 %. Au-dessus de ce taux moyen, l’option vous fait gagner. En dessous, elle vous coûte. Le taux moyen d’imposition, c’est l’impôt de votre foyer divisé par son revenu imposable, et les deux nombres sont sur votre avis.
Pourquoi le taux moyen et non votre tranche ? Parce que même quand vous optez, votre chiffre d’affaires reste compté pour déterminer le taux appliqué au reste des revenus du foyer. C’est la règle dite du taux effectif, décrite par la documentation fiscale officielle, et elle a une conséquence pratique : le gain réel de l’option se mesure au taux moyen du foyer, pas au taux de sa tranche. Les comparatifs qui raisonnent en tranches surestiment le gain.
Un repère en euros, pour celles dont la micro-entreprise est le seul revenu du foyer. Le barème ne mord qu’au-dessus de 11 600 € de revenu imposable par part. En vente de créations, 11 600 € de revenu imposable, cela représente 40 000 € de chiffre d’affaires. En prestation de services BIC, 23 200 €. En dessous de ces montants, sans autre revenu, l’impôt au barème est de zéro, et l’option se paie pour rien.
Au-dessus, ne concluez pas trop vite. La décote peut encore effacer l’impôt d’un foyer modeste, et elle change chaque année. C’est la raison pour laquelle le chiffre à regarder reste celui de votre avis et non celui de votre chiffre d’affaires.
Ce que l’option ne touche pas
Beaucoup de choses, et c’est rassurant.
Vos cotisations sociales sont identiques avec ou sans option : 12,3 % en vente, 21,2 % en prestation de services. Vos plafonds de régime micro ne bougent pas, 203 100 € en ventes et 83 600 € en services. Votre franchise de TVA n’est pas concernée non plus, c’est un autre sujet, traité dans la franchise de TVA en micro-entreprise.
Votre déclaration annuelle de revenus reste due. Même avec l’option, le chiffre d’affaires de l’année doit être porté sur la déclaration complémentaire 2042-C-PRO. Il n’est plus imposé au barème, mais il sert à calculer votre revenu fiscal de référence, celui-là même qui décidera de votre éligibilité l’année suivante.
Et si vous avez déjà l’option, vous n’avez rien à refaire : elle vaut un an et se reconduit automatiquement. Elle tombe d’elle-même le jour où votre revenu fiscal de référence passe au-dessus du plafond, ou le jour où vous sortez du régime micro.
Le 30 septembre marche aussi dans l’autre sens
C’est le point que les articles de septembre oublient tous. La même date limite s’applique pour renoncer à l’option : la demande doit parvenir à l’Urssaf au plus tard le 30 septembre de l’année précédant celle où l’option ne doit plus s’appliquer.
Ce qui veut dire, concrètement, que si vous avez opté il y a deux ans quand votre conjoint travaillait et que la situation du foyer a changé depuis, vous avez neuf jours pour sortir avant 2027. Sinon, une année de plus à 1 % ou 1,7 %. Ce n’est pas dramatique, c’est réparable l’an prochain, et ça se joue avec le même message dans la même messagerie que pour entrer.
Notre avis : le mauvais conseil le plus répandu du secteur
Le versement libératoire est présenté partout comme une simplification, et il l’est. C’est aussi, pour la majorité des créatrices qui démarrent, un impôt volontaire.
Une créatrice qui encaisse 12 000 € de ventes dans l’année, sans autre revenu, ne doit pas un centime d’impôt sur cette activité. L’option lui en prendrait 120. Le conseil « prenez le versement libératoire, c’est plus simple et c’est lissé », qui circule dans tous les groupes de créatrices en septembre, est le plus coûteux du lot, parce qu’il s’adresse justement à celles qui ont le plus à y perdre. La simplicité, ici, se facture 1 % du chiffre d’affaires.
Ce que vous faites avant mercredi
- Ce soir, ouvrez votre avis d’impôt 2026 sur impots.gouv.fr, espace particulier, rubrique « Documents ». Relevez deux lignes : le revenu fiscal de référence, et le montant de l’impôt.
- Divisez le revenu fiscal de référence par votre nombre de parts. Au-dessus de 29 579 €, la question est réglée, l’option n’est pas ouverte cette année.
- Regardez la ligne du montant de l’impôt. Si elle affiche 0 €, et que rien n’a changé dans le foyer, l’option vous coûterait 1 % ou 1,7 % de votre chiffre d’affaires sans rien vous éviter. Si elle affiche un montant, divisez-le par votre revenu imposable et comparez à 3,45 % en vente, 3,4 % en services.
- Si vous décidez d’opter, la demande passe par l’Urssaf : espace en ligne, rubrique « Mon compte », puis « Messagerie », puis « Nouveau message », motif « Le versement libératoire de l’impôt sur le revenu ». Avant le 30 septembre à 23 h 59. La même messagerie sert à renoncer.
- Une fois l’option prise, prévenez le fisc depuis votre espace particulier sur impots.gouv.fr, pour faire ajuster votre acompte de prélèvement à la source. Sans cette démarche, vous paierez deux fois pendant quelques mois avant régularisation.
Pour situer le chiffre d’affaires sur lequel tout ce calcul repose, le simulateur de charges en micro-entreprise (gratuit) applique les taux 2026 et sépare les ventes des prestations. Les seuils et les taux de l’année sont rassemblés sur nos repères 2026.
AtelierTarif aide les créatrices à calculer leurs prix, pas à remplir leur déclaration. Ceci n’est ni un conseil fiscal ni un conseil juridique. Les seuils et les barèmes changent chaque année, vérifiez votre situation sur les sources officielles ci-dessous ou auprès d’une experte-comptable.
Alexandre S.
Sources
- Taux du versement libératoire, date limite du 30 septembre et report du chiffre d’affaires sur la 2042-C-PRO : impots.gouv.fr
- Plafond de revenu fiscal de référence 2025 pour une option applicable en 2027, 29 579 € par part : impots.gouv.fr, page mise à jour le 16 juin 2026
- Abattements forfaitaires, durée de l’option, reconduction et renonciation : entreprendre.service-public.gouv.fr
- Barème de l’impôt sur les revenus 2025 et seuil de 11 600 € : service-public.gouv.fr
- Règle du taux effectif appliquée aux revenus soumis au versement libératoire : BOFiP, BOI-IR-LIQ-20-30-30
- Option non remboursable et démarche d’adhésion par la messagerie de l’espace en ligne : Urssaf auto-entrepreneur et la foire aux questions du portail
- Taux de cotisations 2026 et plafonds du régime micro : entreprendre.service-public.gouv.fr
Chiffres vérifiés le 21 septembre 2026.