Cotisations prélevées par la plateforme : pas Etsy, pas encore
Le 1er octobre, dans dix jours, sept plateformes numériques commencent à retenir les cotisations Urssaf de leurs auto-entrepreneurs avant de leur virer l’argent. Aucune n’est une place de marché de créations. Ni Etsy, ni Un Grand Marché, ni Vinted.
Les sept, telles que l’Urssaf les publie : Extracadabra, Les Sherpas et Sherpadom, Mon Spécialiste Auto, Student pop, Truckrs, Uber Eats, Wecasa et Wecasa Care. Sept entrées, neuf enseignes, parce que deux sociétés en exploitent deux chacune. Livraison de repas, cours particuliers, ménage à domicile, réparation auto. Rien qui ressemble à une boutique de bijoux.
Le 1er janvier 2027, l’obligation devient générale, et la vente d’objets est bien dans le texte de loi. Le montant dû, lui, ne bougera pas d’un centime. Ce qui bouge, c’est le jour où il quitte votre compte.
En bref
- Sept plateformes prélèvent les cotisations à la source à partir du 1er octobre 2026. Liste publiée par l’Urssaf, relevée le 21 septembre 2026.
- Etsy, Un Grand Marché et Vinted n’y figurent pas. Aucun texte officiel ne les nomme, ni pour les inclure ni pour les exclure.
- Au 1er janvier 2027, la loi l’impose à toutes les plateformes qui encaissent pour vous. La définition légale vise la vente d’un bien, pas seulement les services.
- Le montant ne change pas : 12,3 % en vente de créations, 21,2 % en prestation de services. Mêmes taux, mêmes barèmes.
- Ce qui change, c’est la date. En trimestriel, cet argent dort aujourd’hui sur votre compte entre 30 et 122 jours. Demain, sur la part plateforme, zéro.
- Les transactions en espèces sont hors champ. Vos ventes de marché resteront à déclarer vous-même.
Sept plateformes le 1er octobre, toutes les autres le 1er janvier 2027
Le dispositif vient de l’article 6 de la loi de financement de la Sécurité sociale pour 2024 et de l’article L. 613-6-1 du code de la sécurité sociale. Il avance en deux temps, qui n’ont pas le même statut juridique.
| Ce qui s’applique | Date | Statut |
|---|---|---|
| Sept plateformes volontaires | 1er octobre 2026 | Annoncé par l’Urssaf |
| Toutes les plateformes prélèvent | 1er janvier 2027 | Voté, pas appliqué |
| Etsy, Un Grand Marché, Vinted | Aucune date publiée | Rien d’officiel |
Lisez la troisième ligne, c’est la vôtre. Personne n’a écrit que ces trois-là prélèveront, personne n’a écrit le contraire.
Deux nuances sur la première ligne. L’arrêté du 31 juillet 2025 qui fixe la liste de la phase pilote en retenait une de plus, absente de la liste Urssaf de septembre 2026, sans explication publiée. Et aucune date de démarrage plateforme par plateforme n’est connue : chacune signe avec l’Acoss une convention non publique qui fixe la sienne.
La vente d’objets est dans le texte, les places de marché ne sont nulle part
Le périmètre renvoie à l’article 242 bis du code général des impôts, qui vise l’opérateur qui « met en relation des personnes par voie électronique en vue de la vente d’un bien, de la fourniture d’un service ou de l’échange ou du partage d’un bien ou d’un service », et cela « quel que soit son lieu d’établissement ».
En vue de la vente d’un bien. L’Urssaf le répète : l’obligation « s’applique à tous les opérateurs de plateformes numériques permettant des transactions commerciales entre utilisateurs ». La loi vise « les vendeurs et les prestataires », les deux. Et la grille des natures d’activité du dispositif comporte une ligne « Vente de biens ».
Alors pourquoi aucune place de marché de créations dans la phase pilote ? Deux lectures cohabitent, et nous ne trancherons pas à la place de l’administration.
La lecture large est celle que les textes soutiennent. Rien dans la loi, le décret, les arrêtés ni la documentation Urssaf ne réserve le dispositif aux services. Une place de marché d’objets faits main qui encaisse votre cliente et vous reverse ensuite remplit les critères tels qu’ils sont écrits.
La lecture prudente s’appuie sur ce qui manque. Les neuf enseignes de la phase pilote sont toutes des plateformes de services, et aucune fiche pratique ne traite le cas d’une place de marché généraliste. La fiche n° 5, « Utilisateurs à prélever », celle qui trancherait le périmètre, était encore annoncée « à venir » au 23 juin 2026. Les décrets de généralisation aussi, et aucun n’était paru au 21 septembre 2026.
Les trois questions qui tranchent, plateforme par plateforme
Faute de liste nominative, l’Urssaf publie des critères. Ils valent pour n’importe quelle plateforme.
Première question, la plus discriminante : qui encaisse votre cliente ? Le prélèvement ne vise que les transactions en intermédiation financière, celles où « le client paye la plateforme qui ensuite reverse à l’utilisateur ». Une place de marché qui encaisse puis vous vire la somme remplit ce critère. Une vitrine où la cliente vous règle en direct, non. C’est aussi pourquoi les espèces sont hors champ : votre marché du dimanche ne sera jamais prélevé.
Deuxième question : êtes-vous auto-entrepreneuse ? Les utilisateurs à prélever sont ceux affiliés à l’Urssaf sous ce régime. L’Urssaf précise en miroir que ceux « exerçant une activité non professionnelle » dans la vente ne sont pas concernés. Une personne qui vide son placard n’est pas visée. Une créatrice qui fabrique ce qu’elle vend est du côté professionnel, même sur une plateforme de seconde main, comme détaillé dans Vinted et vos créations.
Troisième question : où est établie la plateforme ? La réponse ne change rien, la définition dit « quel que soit son lieu d’établissement ». Une société irlandaise entre dans le champ comme les autres, et la sanction pour celle qui ne prélèverait pas atteint 5 % du chiffre d’affaires concerné.
Ce qui change, c’est la date, pas le montant
Le vrai sujet est là, et ce n’est pas de la paperasse. L’Urssaf l’écrit : « Le prélèvement à la source n’entraîne pas de modification des cotisations sociales. Les taux et barèmes sont ceux applicables à l’ensemble des auto-entrepreneurs. »
Ce qui disparaît, c’est le délai entre le moment où vous encaissez et celui où l’Urssaf encaisse.
| Votre situation | Délai le plus court | Délai le plus long |
|---|---|---|
| Déclaration trimestrielle | 30 jours | 122 jours |
| Déclaration mensuelle | 28 jours | 61 jours |
| Plateforme qui prélève | 0 jour | 0 jour |
Les deux extrêmes se lisent sur le calendrier officiel des échéances. En trimestriel, une vente encaissée le 1er octobre ne quitte votre compte que le 31 janvier suivant : 122 jours. Une vente du 31 mars part le 30 avril : 30 jours. Votre position sur ce calendrier est expliquée dans mensuel ou trimestriel, comment choisir.
Maintenant les montants, aux taux 2026.
| Encaissé par trimestre | Vente, 12,3 % | Services, 21,2 % |
|---|---|---|
| 500 € | 61,50 € | 106 € |
| 1 000 € | 123 € | 212 € |
| 2 000 € | 246 € | 424 € |
| 4 000 € | 492 € | 848 € |
À 2 000 € de ventes par trimestre, ce sont 246 € qui ne transiteront plus par votre compte. Vous les deviez déjà. Vous ne les verrez simplement plus passer.
Camille, bijoux en argile polymère : 405,90 € le 31 octobre
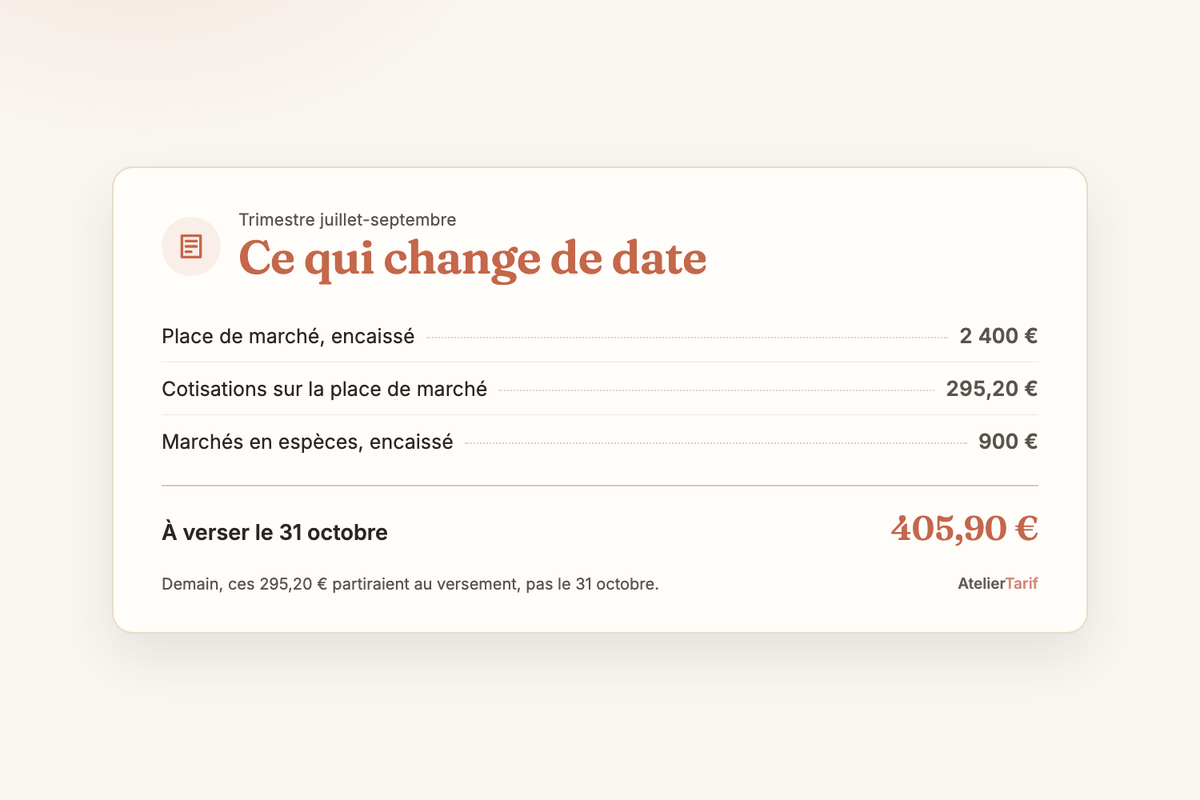
Camille vend ses boucles d’oreilles sur une place de marché et sur deux marchés de créateurs par trimestre. Sur juillet, août et septembre 2026, elle a encaissé 2 400 € en ligne et 900 € en espèces sur les stands. Elle déclare au trimestre.
Ses cotisations : 12,3 % sur l’ensemble, soit 295,20 € pour la part en ligne et 110,70 € pour les espèces. Total 405,90 €, exigible le 31 octobre 2026. D’ici là, cet argent est sur son compte et il ressemble à de l’argent disponible.
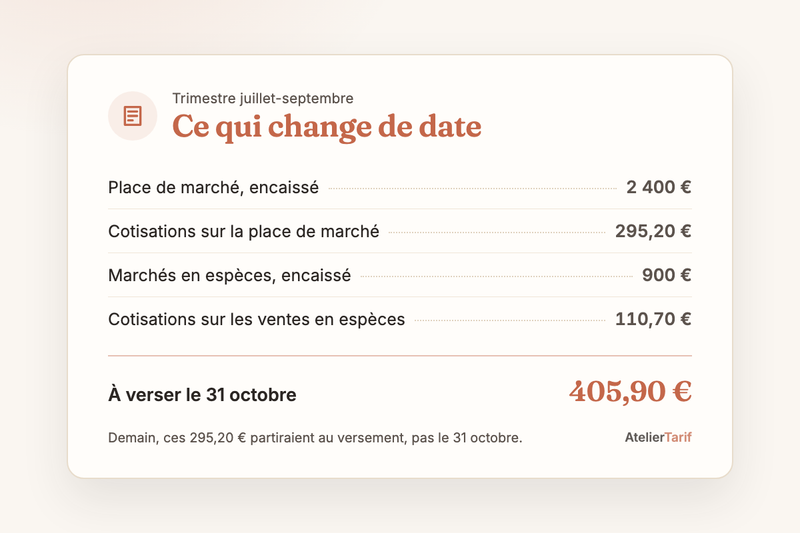
Le jour où sa place de marché prélèvera, la ligne du haut s’efface de son échéance. Demain, ces 295,20 € partiraient au versement, pas le 31 octobre. Resteraient 110,70 €, ceux des espèces, qu’aucune plateforme ne peut prélever à sa place.
Sa trésorerie devient mixte. Net immédiat en ligne, brut puis appel de cotisations sur le reste. Un seul mois pique, celui de la bascule : elle paiera encore le trimestre précédent tout en encaissant déjà net.
Un point de calcul à ne pas rater. La commission de la plateforme ne se déduit pas du chiffre d’affaires quand elle vous est facturée, et les frais de port que votre cliente règle entrent dans la base prélevée. L’Urssaf le liste : commissions, emballage, expédition, livraison, rien ne sort du chiffre d’affaires. Sur Un Grand Marché, dont nous avons détaillé la grille de frais vendeur, les cotisations se calculent donc sur plus que ce qui atterrit sur votre compte.
Ce qui reste exactement pareil
Votre statut, vos taux et votre périodicité restent les mêmes : la plateforme déclare tous les mois pour vous, vous continuez à déclarer le reste au trimestre si c’est votre rythme. Le chiffre d’affaires annuel reste à porter sur la 2042-C-PRO. Et le taux appliqué n’est jamais choisi par la plateforme : c’est l’Urssaf qui le calcule, le transmet, et tient compte de votre situation, une exonération Acre par exemple.
Aujourd’hui, surtout : rien ne change pour vous. Aucune des trois plateformes sur lesquelles vendent nos lectrices n’applique le dispositif. Tant qu’aucune ne vous écrit, vous déclarez comme avant.
Ce que nous n’avons pas trouvé
Trois trous. Nous préférons les écrire que les combler. Le statut d’Etsy, d’Un Grand Marché et de Vinted : aucune source officielle ne les nomme, et aucune liste publique des plateformes inscrites au portail Urssaf n’existe en dehors de la liste pilote. La date de démarrage des sept volontaires : elle dépend d’une convention non publique.
Enfin, la procédure si vous redéclarez un chiffre d’affaires déjà prélevé. L’Urssaf documente trois cas de trop-prélevé, tous remboursés automatiquement, et celui-là n’en fait pas partie. Si cela vous arrive, l’interlocuteur est l’Urssaf et non la plateforme, et l’écart se rattrape sur la déclaration suivante.
Une bonne mesure, très mal annoncée
Le prélèvement à la source des cotisations est la meilleure chose arrivée aux comptes en banque des indépendants depuis longtemps. Il supprime la provision mentale. Le trimestre oublié, aussi, et l’échéance de janvier qui tombe après les fêtes.
Ce qui est raté, c’est l’annonce. À trois mois de la généralisation, une créatrice qui vend sur Etsy n’a aucun moyen officiel de savoir si elle sera prélevée en janvier. Ce n’est pas une zone grise juridique. C’est une liste qui manque, et une liste, ça se publie.
Ce que vous faites avant le 1er octobre
- Aujourd’hui, ouvrez le tableau des échéances de votre espace sur autoentrepreneur.urssaf.fr, onglet « Déclarer et payer », et notez votre prochaine date d’exigibilité. C’est le jour qui disparaîtra.
- Ce week-end, séparez vos encaissements en deux lignes dans votre tableur : la plateforme d’un côté, le direct et les espèces de l’autre. Seule la première changera de régime.
- En janvier, au récapitulatif annuel de votre plateforme, lisez la ligne « montant des taxes ou impôts retenus ». À zéro, rien n’a été prélevé et vous déclarez tout. Ce document est détaillé dans ce que le fisc voit déjà de vos ventes en ligne.
- Avant de fixer vos prix de fin d’année, passez vos chiffres dans le simulateur de charges en micro-entreprise (gratuit), qui sépare les marchandises des prestations.
AtelierTarif aide les créatrices à calculer leurs prix, pas à tenir leur comptabilité. Ceci n’est ni un conseil juridique ni un conseil fiscal. Les textes évoluent, vérifiez votre situation sur les sources ci-dessous.
Alexandre S.
Sources
- Liste des plateformes volontaires et calendrier : Urssaf, Plateforme numérique et entreprendre.service-public.gouv.fr
- Ce que le prélèvement change, et ce qu’il ne change pas : Urssaf auto-entrepreneur, actualité du 14 septembre 2026 et la foire aux questions du portail
- Le texte qui crée l’obligation : article L. 613-6-1 du code de la sécurité sociale et article 6 de la loi de financement de la Sécurité sociale pour 2024
- La définition de l’opérateur de plateforme, la vente d’un bien : article 242 bis du code général des impôts
- Liste pilote et entrée en vigueur progressive : arrêté du 31 juillet 2025 et décret n° 2026-488 du 10 juin 2026
- Intermédiation financière, espèces hors champ, commissions et frais de port : fiches pratiques Urssaf n° 06, Prélèvement et n° 03, Chiffre d’affaires
- Taux 2026 et échéances : entreprendre.service-public.gouv.fr
Chiffres vérifiés le 21 septembre 2026.