E-reporting : votre chiffre d’affaires par jour, tous les deux mois
Un samedi de marché, quarante-trois ventes, pas une seule facture demandée. Une cliente repart avec deux bols, une autre avec un mug, et personne ne vous laisse d’adresse. C’est le quotidien d’un atelier qui vend en direct, et c’est la situation que la facturation électronique ne couvre pas.
Vos clientes particulières ne recevront jamais de facture électronique. Ni aujourd’hui, ni en 2027. Ce qui arrive le 1er septembre 2027 porte un autre nom et demande autre chose : votre chiffre d’affaires par jour, transmis tous les deux mois, sans aucune donnée de cliente.
Le nom du dispositif est laid, la chose est simple, et votre livre des recettes contient déjà tout ce qu’il faudra transmettre.
En bref
- Vos ventes à des particuliers sortent de la facturation électronique. Elles entrent dans l’e-reporting, la transmission des données de transaction, à partir du 1er septembre 2027.
- En franchise en base de TVA, la fréquence est bimestrielle, avec un dépôt attendu au plus tard entre le 25 et le 30 du mois suivant la fin de la période. Six dépôts par an.
- Ce qui est transmis est « votre chiffre d’affaires réalisé par jour », pas une ligne par vente. Vingt-sept journées de vente tiennent en vingt-sept lignes.
- Aucune donnée personnelle de vos clientes n’est transmise. La fiche 7 de la DGFiP écrit que « seules des données globalisées à la journée seront demandées et non opération par opération ».
- Le canal est le même que pour les factures : la plateforme agréée que vous devez avoir choisie depuis le 1er septembre 2026 pour la réception.
Deux dispositifs, trois situations de vente
Le critère qui décide n’est pas ce que vous vendez, c’est qui achète.
| Ce que vous vendez | Ce qui part | À partir de quand |
|---|---|---|
| Une pièce à une particulière, en France ou à l’étranger | votre chiffre d’affaires du jour | 1er septembre 2027 |
| Une commande à une boutique française | une facture électronique | 1er septembre 2027 |
| Un achat chez votre fournisseur | rien, vous recevez sa facture | depuis le 1er septembre 2026 |
Les deux premières lignes démarrent le même jour. La troisième est déjà en vigueur, et c’est la seule qui vous demande quelque chose aujourd’hui. La raison pour laquelle la franchise de TVA n’en dispense pas est dans notre article sur la facturation électronique en franchise de TVA.
Un mot sur le vocabulaire. L’e-reporting s’appelle officiellement « transmission des données de transaction ». Il vise les opérations sans facture électronique, au premier rang desquelles les ventes à des personnes non assujetties à la TVA, en France comme à l’étranger.
Tous les deux mois, entre le 25 et le 30
La fréquence dépend de votre régime de TVA. La franchise en base a la sienne, nommée noir sur blanc dans le dispositif. La FAQ de la DGFiP donne l’exemple en toutes lettres : « si vous êtes franchisé en base, vous les transmettrez tous les deux mois (bimestre civil) ».
Le dépôt est attendu au plus tard entre le 25 et le 30 du mois qui suit la fin de la période. Prenez le bimestre de septembre et octobre 2027, le premier qui vous concernera : il se dépose entre le 25 et le 30 novembre 2027. Puis novembre et décembre, déposés entre le 25 et le 30 janvier 2028. Six fois dans l’année.
Pour comparaison, une entreprise au régime réel normal mensuel dépose trois fois par mois. La franchise en base est le rythme le plus léger du tableau officiel.
Inès, céramiste à Quimper, un bimestre entier
Inès tourne des bols et des mugs depuis cinq ans. Quatre marchés dans le bimestre, une boutique en ligne, deux commandes d’une boutique de déco. Son mois de septembre 2027, tel qu’il sortira de son livre des recettes.
| Journée | Encaissé | Dans le dépôt |
|---|---|---|
| Samedi 11 septembre, marché du Steir | 418 € | 418 € |
| Dimanche 12 septembre, trois commandes en ligne | 74 € | 74 € |
| Mardi 14 septembre, facture à la boutique de déco | 305 € | rien, c’est une facture |
| Le bimestre, 27 journées de vente | 3 850 € | 3 240 € |
Trois lignes suffisent à montrer le partage. Les 418 € du marché partent en une seule ligne datée, sans le détail des vingt-trois clientes qui ont payé. Les 74 € du dimanche aussi. Les 305 € de la boutique sortent du dépôt : une vente à une professionnelle française se règle par une facture électronique.
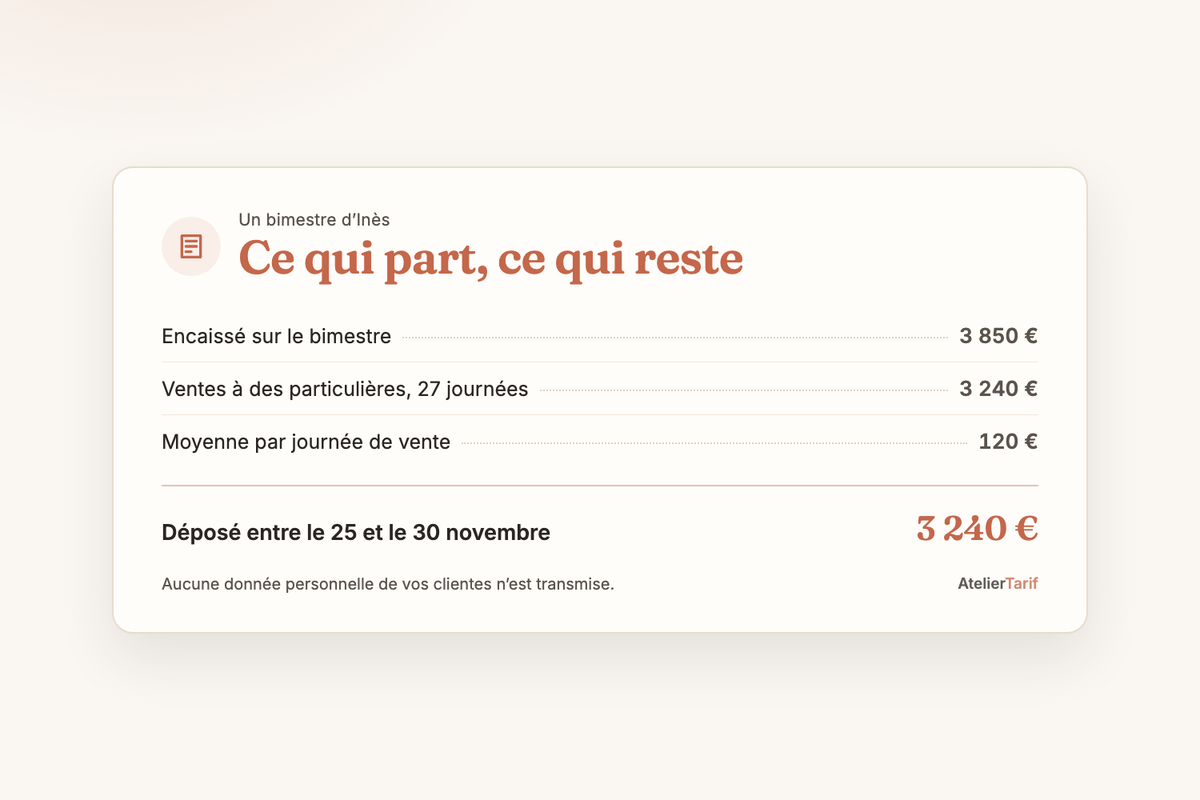
Sur le bimestre, Inès encaisse 3 850 €. Elle dépose 3 240 €, répartis sur vingt-sept lignes de date, soit 120 € par journée de vente en moyenne. Les 610 € restants sont ses deux factures à la boutique.
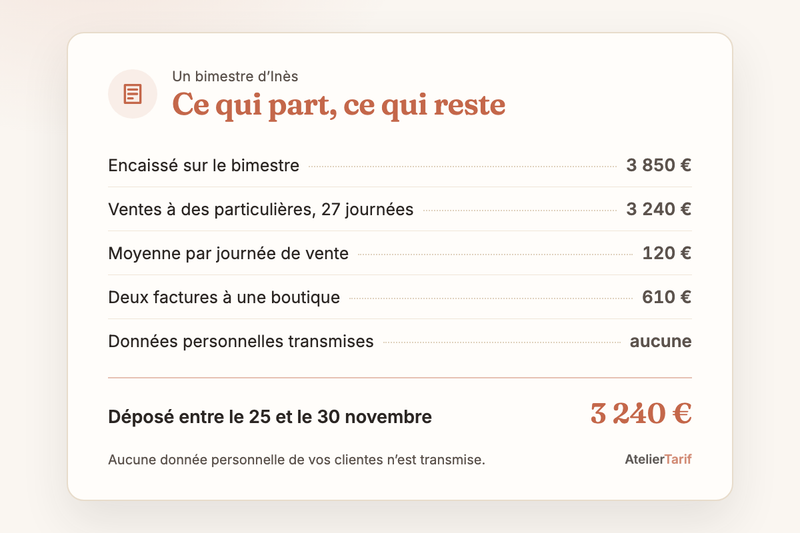
Le travail réel, une fois par bimestre, c’est une somme par date. Son livre des recettes porte déjà la date d’encaissement, le montant et l’origine de chaque vente, puisqu’il se tient dans l’ordre chronologique depuis la première vente. Une colonne de plus, celle qui dit si la cliente est une particulière ou une professionnelle, et le dépôt se fabrique par un tri.
Ce qui ne change pas pour votre atelier
Vos clientes ne verront rien. Aucun document nouveau à leur remettre, aucune mention à ajouter, aucune coordonnée à collecter. Le ticket et la facture papier restent ce qu’ils sont.
Vos déclarations d’URSSAF et de revenus ne bougent pas. L’e-reporting ne remplace rien et ne calcule aucun impôt. Vos taux, vos plafonds et votre abattement restent les mêmes.
Votre livre des recettes garde sa forme. Il devient la source de votre dépôt, en plus de vos déclarations. Et la transmission annuelle que les plateformes font déjà au fisc continue de son côté : le détail est dans déclarer ses ventes Etsy.
Enfin, rien ne vous est demandé sur ce terrain avant le 1er septembre 2027. Onze mois.
La zone d’ombre que nous ne comblerons pas
Il y a un trou dans la documentation officielle, et il porte précisément sur votre cas.
La fiche 7 décrit les données attendues pour les ventes à des particuliers comme « le chiffre d’affaires HT soumis à la TVA permettant d’obtenir les bases HT réparties par taux de TVA et les montants de TVA par jour ». Or vous ne facturez aucune TVA. Aucun taux à répartir, aucun montant à déclarer. Les documents officiels mettent la franchise en base dans le champ et lui assignent sa fréquence, sans décrire le contenu du dépôt dans ce cas.
Nous n’avons trouvé aucun document officiel qui lève cette ambiguïté, et nous ne la comblons pas par déduction. Écrire « vous déposerez donc un montant unique sans taux » serait une supposition, pas une règle. Ce qui est certain tient en trois points : le champ vous inclut, la fréquence est bimestrielle, aucune donnée personnelle ne circule.
Ce qu’on saura plus tard, et où le lire. La fiche e-reporting annonce elle-même une mise à jour, pour tenir compte de la suppression du régime simplifié d’imposition au 1er janvier 2027, qui fera bouger le tableau des fréquences. Et votre plateforme agréée saura, le moment venu, quels champs son formulaire demande. C’est la question à lui poser au printemps 2027, pas ce soir.
Ce que coûte une transmission oubliée
L’amende est de 500 € par transmission non effectuée. Plafond, 15 000 € par année civile. Le texte est l’article 1788 D du code général des impôts, en vigueur depuis le 21 février 2026, et le montant était de 250 €.
Le même article écarte la première erreur, et c’est écrit dans la loi. Les amendes « ne sont pas applicables en cas de première infraction commise au cours de l’année civile en cours et des trois années précédentes si l’infraction a été réparée spontanément ou dans les trente jours suivant une première demande ». Un dépôt oublié fin novembre et rattrapé en décembre ne coûte rien, et il se rattrape là où il se dépose.
Et si vous ne faites rien ce soir ? Rien. Cette amende ne peut viser qu’une transmission due, et la première le sera fin novembre 2027.
Six dépôts pour un chiffre déjà connu
Notre reproche vise le dispositif, jamais votre atelier. Votre chiffre d’affaires arrive déjà à l’administration par trois canaux : votre déclaration d’URSSAF, votre déclaration de revenus, et la transmission annuelle des plateformes de vente depuis les opérations de 2023. L’e-reporting en ouvre un quatrième. Il ne mesure pas plus, il mesure plus souvent.
Le gain pour le contrôle de la TVA est réel. Pour un atelier en franchise, qui ne facture pas un centime de TVA, ce quatrième canal reste six tâches de plus par an. C’est le prix d’un dispositif construit pour toutes les entreprises, et il pèse mécaniquement plus lourd sur les plus petites.
Ce que vous faites cette semaine
- Dimanche soir, dans votre livre des recettes. Vérifiez que la date portée sur chaque ligne est celle de l’encaissement, au jour près. C’est la seule donnée que l’e-reporting demandera.
- Ajoutez une colonne, tout de suite. Une seule, intitulée « client », avec deux valeurs possibles : particulier ou professionnel. Elle sépare aujourd’hui ce qui partira en 2027 dans deux tuyaux différents.
- Dans votre agenda, au 1er mars 2027. Un rappel pour demander à votre plateforme agréée si elle prend l’e-reporting, et sous quelle forme.
- Si vous n’avez pas encore choisi de plateforme agréée. C’est la seule chose en retard, et elle date du 1er septembre 2026. La liste officielle est sur impots.gouv.fr, page « Je consulte la liste des plateformes agréées ».
Trois questions sur l’e-reporting des ventes aux particuliers
Est-ce que je dois envoyer une facture électronique à mes clientes particulières ?
Non, jamais. La facturation électronique ne vise que les opérations entre professionnels assujettis établis en France. Vos ventes à des particulières, en France comme à l’étranger, entrent dans l’e-reporting à partir du 1er septembre 2027.
Quelles données de mes clientes seront transmises ?
Aucune. Pour les opérations avec des personnes non assujetties, la fiche 7 de la DGFiP écrit qu’« aucune donnée personnelle n’est demandée et ne doit être transmise ». Ce qui part est votre chiffre d’affaires par jour, globalisé.
À quelle fréquence transmettre quand on est en franchise de TVA ?
Tous les deux mois, sur le bimestre civil, avec un dépôt attendu au plus tard entre le 25 et le 30 du mois suivant. Soit six dépôts par an, une fréquence propre à la franchise en base.
Un dernier point pour les ventes qui passent par une marketplace : la plateforme n’endosse pas vos obligations à votre place, et l’obligation reste à votre nom.
AtelierTarif calcule des prix, pas des déclarations. Ceci n’est ni un conseil fiscal ni un conseil juridique : vérifiez votre situation sur les sources ci-dessous.
Alexandre S.
Sources
- Chiffre d’affaires par jour, aucune donnée personnelle, ventes à l’étranger : fiche 7 DGFiP, juin 2026
- Fréquence bimestrielle de la franchise en base, calendrier commun : FAQ DGFiP « J’approfondis », 01/09/2026
- Critère du client non assujetti, article 290 du CGI : FAQ DGFiP « Je découvre », 01/09/2026
- Tableau des fréquences et des délais de dépôt : fiche e-reporting DGFiP, septembre 2025
- Amende de 500 € par transmission et droit à l’erreur : article 1788 D du CGI
- Réception obligatoire depuis le 1er septembre 2026 : Service Public Entreprendre, 02/09/2026
- Transmission annuelle des plateformes de vente : impots.gouv.fr, DPI-DAC7
- Champ de la réforme, tous régimes : economie.gouv.fr
Chiffres vérifiés le 21 septembre 2026.