Facturation électronique : en franchise de TVA, vous êtes concernée
Votre fournisseur de perles vous écrit le 4 septembre. Trois lignes : il passe à la facture électronique, il demande le nom de votre plateforme, il attend la réponse avant la prochaine commande. Vous relisez. Vous n’avez pas de plateforme, et personne ne vous a dit qu’il en fallait une.
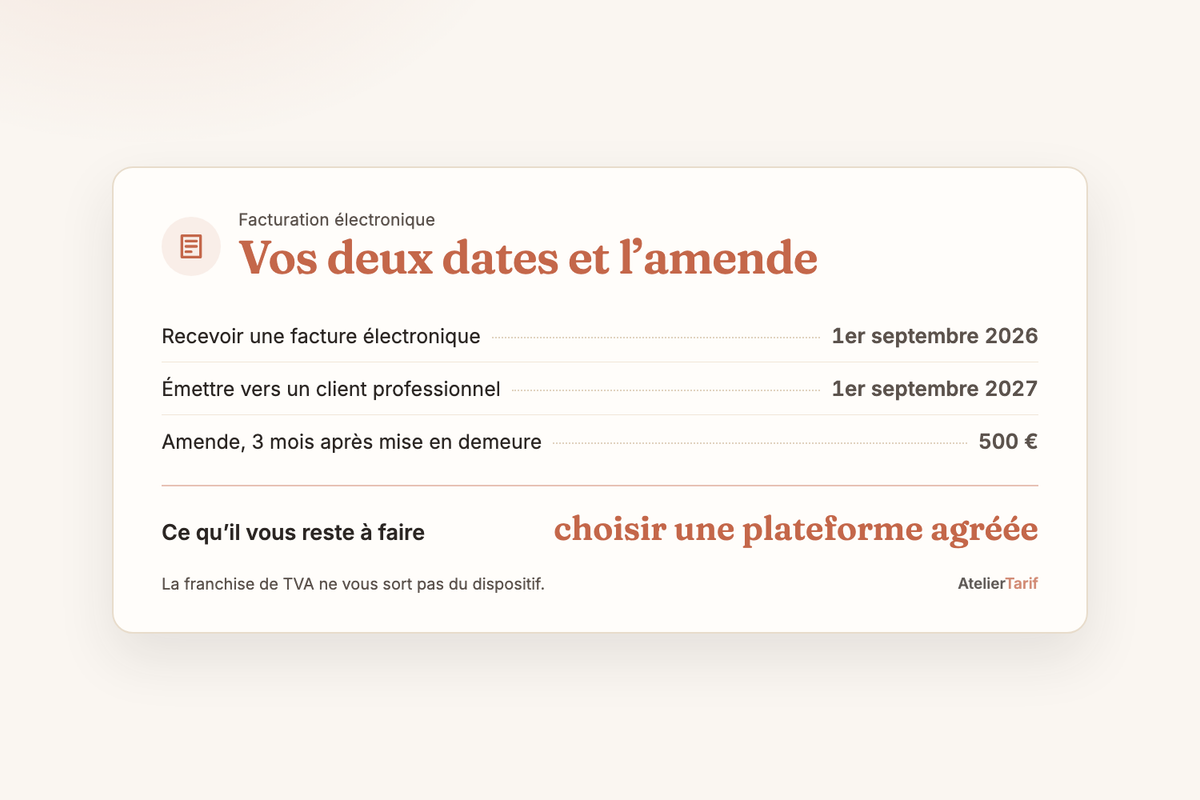
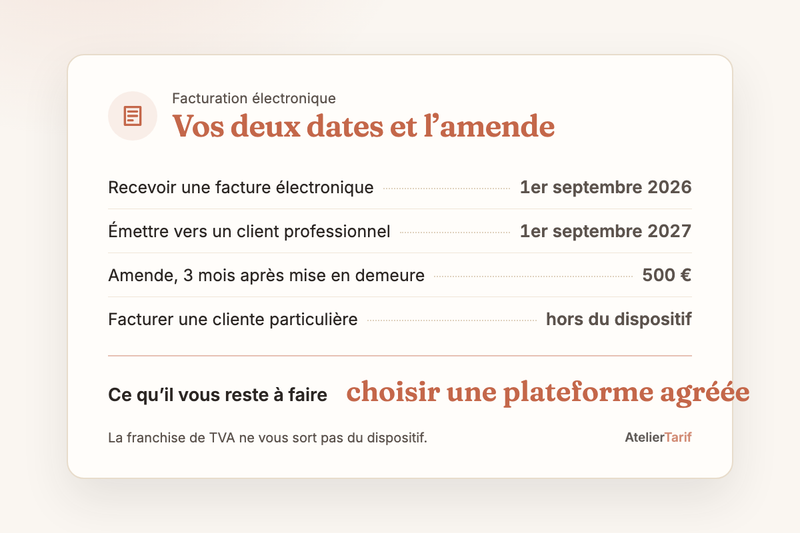
Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir une facture au format électronique. La franchise de TVA n’en dispense pas. En revanche, vous n’avez rien à émettre à ce format avant le 1er septembre 2027, et vos ventes à des particulières restent hors du dispositif.
Une démarche vous attend, une seule. Le reste de cette page sert à la situer, et à désamorcer le mot du calendrier officiel qui brouille tout.
En bref
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques par une plateforme agréée, quelles que soient leur taille et leur forme juridique.
- La franchise de TVA ne vous sort pas du dispositif. La fiche 2 de la DGFiP, mise à jour en juin 2026, écrit que ces entreprises « restent assujetties à la TVA et sont donc soumises à la facturation électronique, en réception et en émission ».
- Votre obligation d’émettre commence le 1er septembre 2027, et seulement pour vos factures à des professionnels ayant un SIREN en France.
- Une seule démarche vous revient aujourd’hui : choisir une plateforme agréée. Aucun compte à ouvrir aux impôts, aucune inscription à l’annuaire, c’est la plateforme qui prévient l’administration.
- Aucune source officielle ne publie de tarif ni ne recense d’offre gratuite. L’État a recentré son portail public sur l’annuaire et la collecte le 16 octobre 2024.
Recevoir, oui. Émettre, pas avant septembre 2027
La réforme se lit en deux verbes, et ils n’ont pas la même date.
| Ce que la réforme demande | Votre atelier | Les grandes entreprises |
|---|---|---|
| Recevoir une facture électronique | 1er septembre 2026 | 1er septembre 2026 |
| Émettre vers un client professionnel | 1er septembre 2027 | 1er septembre 2026 |
| Facturer une cliente particulière | hors du dispositif | hors du dispositif |
La première ligne est passée depuis trois semaines. La deuxième vous laisse onze mois. La troisième ne bougera pas : une facture électronique circule entre professionnels assujettis, jamais vers une particulière. Vos ventes aux particuliers relèveront en 2027 d’un autre dispositif, que nous détaillons dans l’e-reporting des ventes aux particuliers.
Recevoir, ce n’est pas une boîte mail. La FAQ officielle est nette : « un PDF simple envoyé par voie électronique n’est pas une facture électronique au sens du dispositif ». Le fichier passe par une plateforme agréée, un prestataire informatique immatriculé par l’administration fiscale. Vous en choisissez une, vous signez un accord avec elle, et elle informe l’annuaire central pour que vos fournisseurs sachent où vous écrire. Le choix est libre et se change à tout moment.
« Assujettie » ne veut pas dire que vous payez la TVA
C’est le mot qui coince, et il vaut une minute.
Vous ne facturez pas de TVA et vous portez la mention « TVA non applicable, article 293 B du CGI » en bas de vos factures. Cette mention ne change pas avec la réforme. Vous êtes pourtant « assujettie » au sens fiscal. Le mot ne dit pas que vous devez verser la TVA. Il dit que la règle vous vise.
La formulation officielle ne laisse pas de place au doute. « Les entreprises qui bénéficient de la franchise en base de TVA (par exemple les micro-entrepreneurs) ne sont pas redevables de la TVA car elles réalisent un chiffre d’affaires en dessous du seuil à partir duquel la TVA doit être facturée. Cependant elles restent assujetties à la TVA et sont donc soumises à la facturation électronique, en réception et en émission. »
L’exemple choisi par la DGFiP vise d’ailleurs une boutique de vêtements et de bijoux. Le hasard fait bien les choses. Si le régime vous occupe, notre article sur la franchise de TVA reprend les seuils et la fausse alerte des 25 000 €.
Le faux ami du calendrier officiel
Le calendrier parle de « microentreprises ». Ce n’est pas votre régime fiscal, c’est une catégorie de taille.
La définition vient de la loi de modernisation de l’économie : moins de 10 personnes, et un chiffre d’affaires ou un total de bilan qui n’excède pas 2 millions d’euros. Vous entrez dedans. Une société de huit salariés à 1,8 million d’euros y entre aussi, et elle a exactement votre échéance. Précision pour les ateliers qui ont grossi vite : la taille s’apprécie au 1er janvier 2025, sur le dernier exercice clos avant cette date, numéro SIREN à l’appui.
La confusion joue dans les deux sens. Qui lit « micro-entreprise » et pense au régime fiscal tombe sur la bonne date. Qui lit « microentreprise » et croit que ça vise des sociétés se trompe de calendrier.
Ce que coûte un oubli, et comment il s’efface
Deux amendes existent, écrites dans le code général des impôts et relevées par l’article 123 de la loi de finances pour 2026.
Ne pas avoir choisi de plateforme de réception : 500 €. L’amende tombe trois mois après une mise en demeure restée sans effet, puis 1 000 € par période de trois mois. Une facture émise hors format à partir du 1er septembre 2027 : 50 € pièce. Le plafond est de 15 000 € par année civile, et le tarif était de 15 € avant février 2026.
Le droit à l’erreur est écrit dans la loi, aux articles 1737 et 1788 D. L’amende ne s’applique pas « en cas de première infraction commise au cours de l’année civile en cours et des trois années précédentes si l’infraction a été réparée spontanément ou dans les trente jours suivant une première demande ».
Ce qui se passe si vous ne faites rien ce soir : rien d’immédiat. L’amende de réception suppose une mise en demeure, puis trois mois, et aucune source officielle consultée n’indique qu’une campagne ait commencé. L’endroit où agir est la liste officielle des plateformes agréées, sur impots.gouv.fr.
Tout ce qui reste comme avant
La liste est plus longue que celle des nouveautés, et c’est la partie que les autres articles oublient.
Vos ventes aux particulières, sur les marchés, en ligne, en direct : aucune facture électronique, ni aujourd’hui ni en 2027. Même sur une marketplace, où l’obligation reste à votre nom. Vos tickets et vos factures papier ou PDF restent valables. La mention de franchise reste à l’identique. Votre livre des recettes se tient comme avant, dans l’ordre des encaissements.
Vos déclarations d’URSSAF, vos taux et vos plafonds ne bougent pas. La réforme change le canal, pas le calcul. Ce qui part en cotisations se vérifie avec le simulateur de charges micro-entreprise (gratuit), aux taux 2026. Et aucune démarche ne vous attend auprès de l’administration.
Une obligation publique, un accès privé
L’État a rendu obligatoire un canal qu’il ne fournit pas. C’est un reproche, il n’engage que nous. Le portail public a été recentré en octobre 2024 sur deux fonctions, l’annuaire et la transmission des données à l’administration fiscale. L’échange de factures passe donc par une plateforme privée, y compris pour un atelier qui en reçoit trois par an.
Le débat porte sur le dispositif, jamais sur votre gestion. L’obligation a trois semaines. Elle est arrivée sans courrier nominatif, et sa première marche est une décision que personne ne vous a jamais demandé de prendre.
La zone grise, et ce que nous n’avons pas trouvé
En vigueur : la réception, depuis le 1er septembre 2026. Le décret n° 2026-677 du 27 juillet 2026 porte sur le fonctionnement des plateformes, pas sur le calendrier. Il remplace au passage le sigle PDP, pour plateforme de dématérialisation partenaire, par « plateforme agréée ». Même chose, nouveau nom.
Voté, pas encore appliqué : l’émission et la transmission des données de transaction, au 1er septembre 2027.
Seulement discuté : rien, à ce jour. Le seul report officiel date du 30 octobre 2023, et aucun report nouveau n’a paru en août ni en septembre 2026. La loi de finances pour 2026 laisse la possibilité d’ajuster le calendrier par décret, et le décret de juillet n’en fait pas usage.
Ce que nous n’avons pas trouvé, et nous le disons plutôt que de le combler : aucun tarif officiel, aucune liste publique d’offres gratuites, aucun total affiché des plateformes immatriculées, aucune durée annoncée pour l’activation. Les « plateformes gratuites » que vous croisez dans les résultats de recherche viennent de blogs d’éditeurs et de comparateurs commerciaux. Ce n’est pas une source officielle, et nous ne la reprenons pas.
Ce que vous faites cette semaine
- Ce soir. Ouvrez impots.gouv.fr, page « Je consulte la liste des plateformes agréées ». Le fichier se télécharge en ODS, XLSX ou PDF. Il distingue les opérateurs immatriculés de ceux qui passent encore les tests.
- Avant de choisir. Passez le diagnostic officiel en quatre questions, sur la même adresse : taille, clients, activité, régime de TVA. La franchise en base y figure. Deux minutes annoncées.
- Si vous éditez déjà vos factures avec un logiciel. Cherchez sur son site les mots « solution compatible ». Deux conditions cumulatives : des fonctionnalités conformes, et une connexion à au moins une plateforme agréée.
- Si vous n’avez aucun logiciel. Les plateformes agréées proposent elles-mêmes de quoi créer vos factures. Une assistance nationale répond au 0 806 807 807, service gratuit plus prix d’un appel.
- Dans votre agenda. Un rappel au 1er juin 2027, pas au 1er septembre. Trois mois d’avance, c’est choisir au lieu de courir.
Trois questions sur la facturation électronique en franchise de TVA
Je suis en franchise de TVA, est-ce que je suis concernée ?
Oui, en réception depuis le 1er septembre 2026 et en émission à partir du 1er septembre 2027. La fiche 2 de la DGFiP écrit que ces entreprises « restent assujetties à la TVA et sont donc soumises à la facturation électronique, en réception et en émission ».
Un PDF envoyé par mail, ça compte comme une facture électronique ?
Non. La FAQ de la DGFiP rappelle qu’« un PDF simple envoyé par voie électronique n’est pas une facture électronique au sens du dispositif ». Le format est normé et le fichier transite par une plateforme agréée.
Existe-t-il une plateforme agréée gratuite ?
Aucune source officielle ne le dit, et nous n’avons trouvé ni tarif ni liste d’offres gratuites sur impots.gouv.fr. L’État ne propose pas de service d’échange de factures depuis le recentrage de son portail public, annoncé le 16 octobre 2024.
AtelierTarif calcule des prix, pas des factures. Ceci n’est ni un conseil fiscal ni un conseil juridique : vérifiez votre situation sur les sources ci-dessous.
Alexandre S.
Sources
- Réception, calendrier d’émission, PDF non conforme : FAQ DGFiP « Je découvre », 01/09/2026
- Franchise en base et champ du dispositif : fiche 2 DGFiP, juin 2026
- Catégorie de taille : FAQ DGFiP « J’approfondis », 01/09/2026
- Choix de la plateforme et annuaire central : fiche 3 DGFiP, juin 2026
- Liste des plateformes agréées : impots.gouv.fr
- Diagnostic officiel et assistance téléphonique : impots.gouv.fr et impots.gouv.fr
- Champ de la réforme, tous régimes : economie.gouv.fr
- Recentrage du portail public : communiqué du 16 octobre 2024
- Amendes et droit à l’erreur : article 1737 du CGI et article 1788 D du CGI
- Terminologie des plateformes : décret n° 2026-677 du 27 juillet 2026
- Entrée en vigueur au 1er septembre 2026 : Service Public Entreprendre, 02/09/2026
Chiffres vérifiés le 21 septembre 2026.