« TVA non applicable, art. 293 B » : la mention change au 1er janvier 2027
Fin août, un dimanche soir. Claire brode des tabliers et des écussons pour des cafés et des boutiques de sa ville. Les colis du lundi sont prêts, elle fait défiler son téléphone, et une publication l’arrête net. « Au 1er septembre, changez la mention TVA de vos factures. » Elle ouvre son modèle de facture, efface « art. 293 B du CGI », tape « art. L. 223-3 du CIBS » comme la publication le demande. Depuis, sept factures sont parties avec.
La date était périmée depuis un mois. Le numéro aussi.
La mention de franchise change bien, mais au 1er janvier 2027, et la bonne référence est l’article L. 233-3 du code des impositions sur les biens et services. Votre ancienne mention reste admise jusqu’au 30 juin 2028. Le reste de cette page dit quoi écrire, à partir de quand, et à quels endroits la mention se cache.
En bref
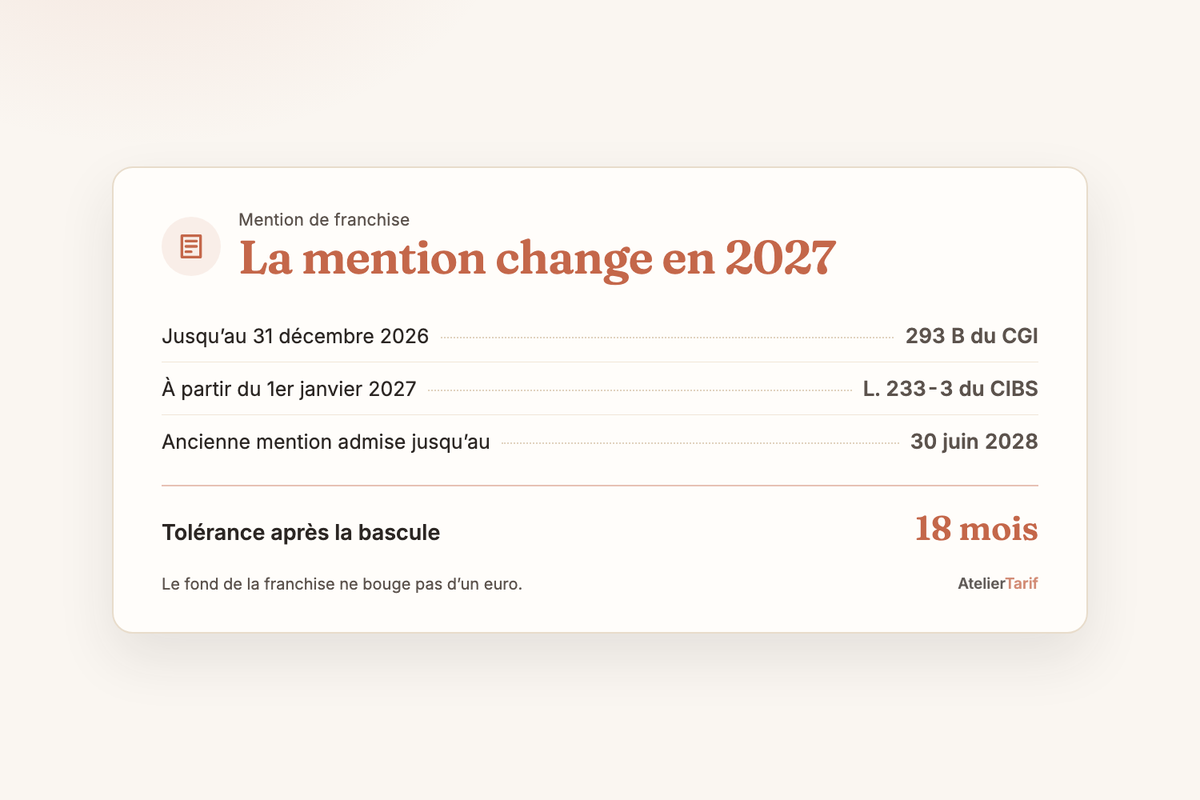
- Jusqu’au 31 décembre 2026, la mention reste « TVA non applicable, art. 293 B du CGI ». C’est encore celle qu’affiche la fiche officielle des mentions obligatoires sur Service Public Entreprendre.
- À partir du 1er janvier 2027, les règles de TVA passent dans le code des impositions sur les biens et services (CIBS). La mention devient « TVA non applicable, art. L. 233-3 du CIBS ».
- Le transfert était prévu au 1er septembre 2026. L’ordonnance n° 2026-671 du 27 juillet 2026 l’a reporté au 1er janvier 2027, ce que la doctrine fiscale officielle (BOFiP) a intégré le 7 octobre 2026.
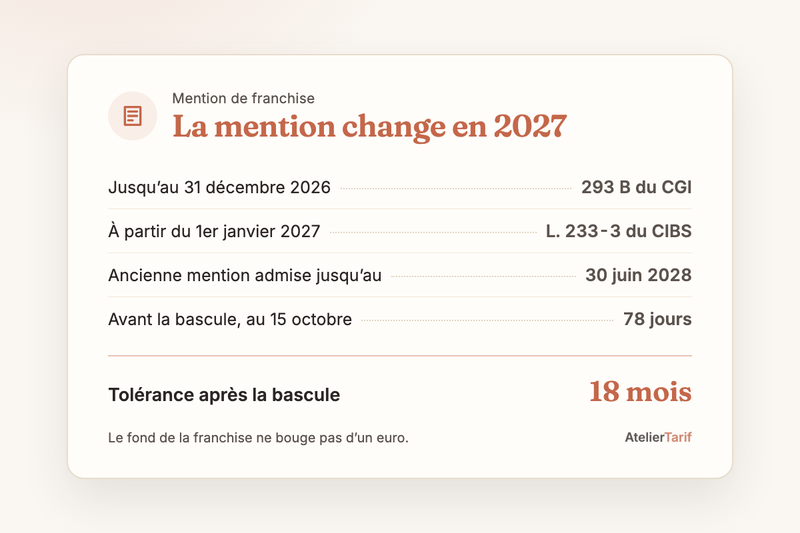
- Les renvois au code général des impôts dans les mentions des factures restent possibles jusqu’au 30 juin 2028, soit 18 mois de tolérance après la bascule.
- Le fond ne bouge pas. Seuils de franchise 2026 inchangés, 85 000 € en vente et 37 500 € en prestations de services, et aucune TVA à ajouter à vos prix.
Chiffres vérifiés le 15 octobre 2026.
Trois périodes, une seule ligne à changer
La réforme tient dans un tableau. Au moment où nous écrivons, il reste 78 jours avant la bascule.
| Période | Mention à porter | Ce que dit le texte |
|---|---|---|
| Jusqu’au 31 décembre 2026 | « TVA non applicable, art. 293 B du CGI » | seule référence en vigueur |
| Du 1er janvier 2027 au 30 juin 2028 | « TVA non applicable, art. L. 233-3 du CIBS » | l’ancienne reste admise |
| À partir du 1er juillet 2028 | « TVA non applicable, art. L. 233-3 du CIBS » | les renvois au CGI ne sont plus prévus |
Les quelques mots qui suivent « TVA non applicable » changent. Le reste de la phrase, non. La tolérance vient de l’ordonnance du 17 décembre 2025 elle-même (II de son article 46). Le BOFiP, la base où l’administration fiscale écrit sa lecture des textes, la reprend dans un rescrit mis à jour le 7 octobre 2026. Il écrit que « les renvois au code général des impôts seront possibles jusqu’au 30 juin 2028 » pour les mentions légales des factures.
Pourquoi tant de pages disent encore septembre 2026
Parce que c’était vrai pendant sept mois.
Une première ordonnance, du 17 décembre 2025, transférait la TVA dans le CIBS au 1er septembre 2026. Les articles de blog et les publications Instagram ont suivi cette date. Puis l’ordonnance n° 2026-671 du 27 juillet 2026, publiée au Journal officiel le lendemain, a décalé le transfert au 1er janvier 2027 et repoussé la fin de la tolérance du 31 décembre 2027 au 30 juin 2028. Tout ce qui a été écrit avant fin juillet est donc à relire avec méfiance.
Le numéro d’article a bougé lui aussi. Vous croiserez « L. 223-3 » dans des pages écrites avant le report. Depuis l’ordonnance de juillet, Bpifrance Création, l’opérateur public qui informe les créateurs d’entreprise, donne L. 233-3 dans sa note du 26 août 2026, comme les revues fiscales que nous avons recoupées. Une facture de 2027 qui porte encore L. 223-3 ne renvoie pas au numéro que donnent les sources à jour.
Dernier point qui trouble. La fiche officielle des mentions obligatoires, vérifiée le 11 août 2026, montre toujours « art. 293 B du CGI ». Elle n’est pas en retard. Jusqu’au 31 décembre, c’est elle qui a raison.
Notre avis : changez le 1er janvier, pas avant, et pas en 2028
Avant le 1er janvier, l’article L. 233-3 n’est pas encore applicable. Le citer sur une facture de novembre revient à justifier votre franchise par un texte qui n’a pas encore pris effet. C’est notre lecture, pas une position de l’administration, et aucune amende n’est attachée à ce cas dans les textes que nous avons lus. Mais la mention sert à une chose, expliquer à une cliente professionnelle pourquoi elle ne récupérera aucune TVA chez vous. Autant qu’elle renvoie au bon texte.
Et 18 mois de tolérance, c’est long. Assez long pour que vos devis portent l’ancienne mention, vos factures la nouvelle, vos CGV un mélange des deux. Rien d’illégal là-dedans jusqu’au 30 juin 2028. Juste une porte ouverte à la question « laquelle est la bonne ? » le jour où une boutique vous la pose.
Une seule séance, début janvier, tous les supports d’un coup. Une fois.
Le fond de la franchise ne bouge pas d’un euro
Le transfert se fait à droit constant, à quelques ajustements près. Le BOFiP l’écrit pour les règles de facturation, « il n’y a aucune incidence, sur le fond de ces règles, ni sur leur forme ». Bpifrance Création le dit autrement : aucun impact sur votre régime de TVA ni sur vos obligations.
Les seuils 2026 restent ceux que vous connaissez. En vente de créations, 85 000 € sur l’année précédente, 93 500 € en cours d’année. En prestations de services, 37 500 € et 41 250 €. Vos prix ne prennent pas de TVA, votre cliente paie le même montant, et vos obligations restent celles d’aujourd’hui. Si le régime vous occupe plus que sa mention, notre article sur la franchise de TVA reprend les seuils et la TVA que vous payez sur vos achats sans jamais la récupérer.
Une facture de Claire, avant et après le 1er janvier
Revenons à l’atelier de broderie. Un salon de thé commande 12 tabliers brodés à son logo, 38,50 € pièce, livrés en décembre. Une deuxième série identique part en janvier. Deux factures, même client, même contenu.
| Ligne de la facture | 14 décembre 2026 | 12 janvier 2027 |
|---|---|---|
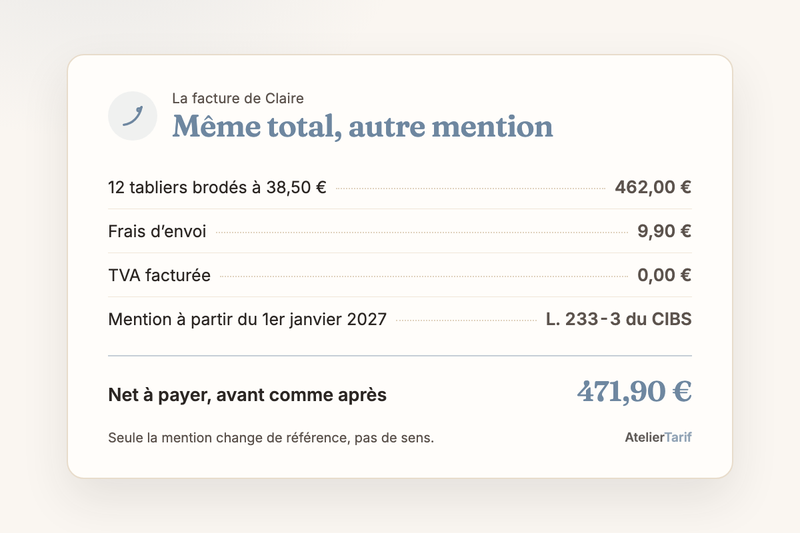
| 12 tabliers brodés à 38,50 € | 462,00 € | 462,00 € |
| Frais d’envoi | 9,90 € | 9,90 € |
| TVA facturée | 0,00 € | 0,00 € |
| Net à payer | 471,90 € | 471,90 € |
| Mention en bas de page | art. 293 B du CGI | art. L. 233-3 du CIBS (ou 293 B jusqu’au 30 juin 2028) |
Quatre lignes identiques au centime près. La cinquième change de référence, pas de sens. Le salon de thé ne voit aucune différence sur son relevé, et votre comptabilité non plus.
Pour les sept factures de Claire déjà parties avec « L. 223-3 », nous n’avons trouvé aucune source officielle qui traite le cas. Nous n’inventons pas la réponse. Si vous êtes dans son cas, remettez « art. 293 B du CGI » sur les prochaines jusqu’au 31 décembre, et si une cliente professionnelle s’en inquiète, la question se pose à votre service des impôts des entreprises.
Les endroits où la mention se cache
La facture, tout le monde y pense. Le reste s’oublie, parce qu’on l’a écrit une fois il y a trois ans et qu’on ne le relit plus.
- Le modèle de facture. Word, Canva, tableur ou logiciel de facturation. Si c’est un logiciel, regardez s’il change la mention de lui-même au 1er janvier, et à quelle date il le fait.
- Le modèle de devis. Pour les commandes personnalisées et les ateliers, c’est souvent un fichier à part, jamais mis à jour en même temps.
- Vos conditions générales de vente. Sur votre site, ou en PDF joint aux commandes professionnelles.
- Le pied de page de votre boutique en ligne et la page des mentions légales, si vous y avez écrit la mention.
- Les textes que vos plateformes vous laissent personnaliser, message aux acheteuses ou politique de la boutique, là encore si vous l’y avez mise.
Un dernier rendez-vous se profile. À partir du 1er septembre 2027, vos factures à des professionnels partiront au format électronique par une plateforme agréée, et c’est son modèle qui portera la mention. Le calendrier complet est dans notre article sur la facturation électronique en franchise de TVA, et le cas des ventes sur marketplace dans celui sur Etsy et les plateformes. Au moment de choisir votre plateforme, vérifiez la référence qu’elle imprime.
Trois questions sur la nouvelle mention TVA
Quelle mention écrire sur mes factures en 2027 ?
« TVA non applicable, art. L. 233-3 du CIBS », à partir du 1er janvier 2027. L’ancienne mention, « TVA non applicable, art. 293 B du CGI », reste admise jusqu’au 30 juin 2028 selon le BOFiP.
Dois-je changer ma mention dès maintenant ?
Non. Le transfert prévu au 1er septembre 2026 a été reporté au 1er janvier 2027 par l’ordonnance n° 2026-671 du 27 juillet 2026. Jusqu’au 31 décembre 2026, la mention reste « TVA non applicable, art. 293 B du CGI ».
La franchise de TVA change-t-elle en 2027 ?
Pas du fait de ce transfert, qui se fait à droit constant, à quelques ajustements près. Les seuils en vigueur en 2026 sont de 85 000 € en vente et 37 500 € en prestations de services (relevé au 15 octobre 2026), et la franchise vous dispense toujours de facturer la TVA.
AtelierTarif calcule des prix, pas des factures. Ceci n’est ni un conseil fiscal ni un conseil juridique : vérifiez votre situation sur les sources ci-dessous.
Alexandre S.
Sources
- Report au 1er janvier 2027 et tolérance au 30 juin 2028 : BOFiP, BOI-RES-TVA-000253, version du 7 octobre 2026 et actualité BOFiP du 7 octobre 2026
- Texte du report : ordonnance n° 2026-671 du 27 juillet 2026, Légifrance
- Nouvelle mention « art. L. 233-3 du CIBS » : Bpifrance Création, 26 août 2026
- Mentions obligatoires sur une facture : Service Public Entreprendre, vérifié le 11 août 2026
- Seuils de la franchise en base en 2026 : Service Public Entreprendre
Mis à jour le 15 octobre 2026.