Etsy, Un Grand Marché, Vinted : l’obligation reste à votre nom
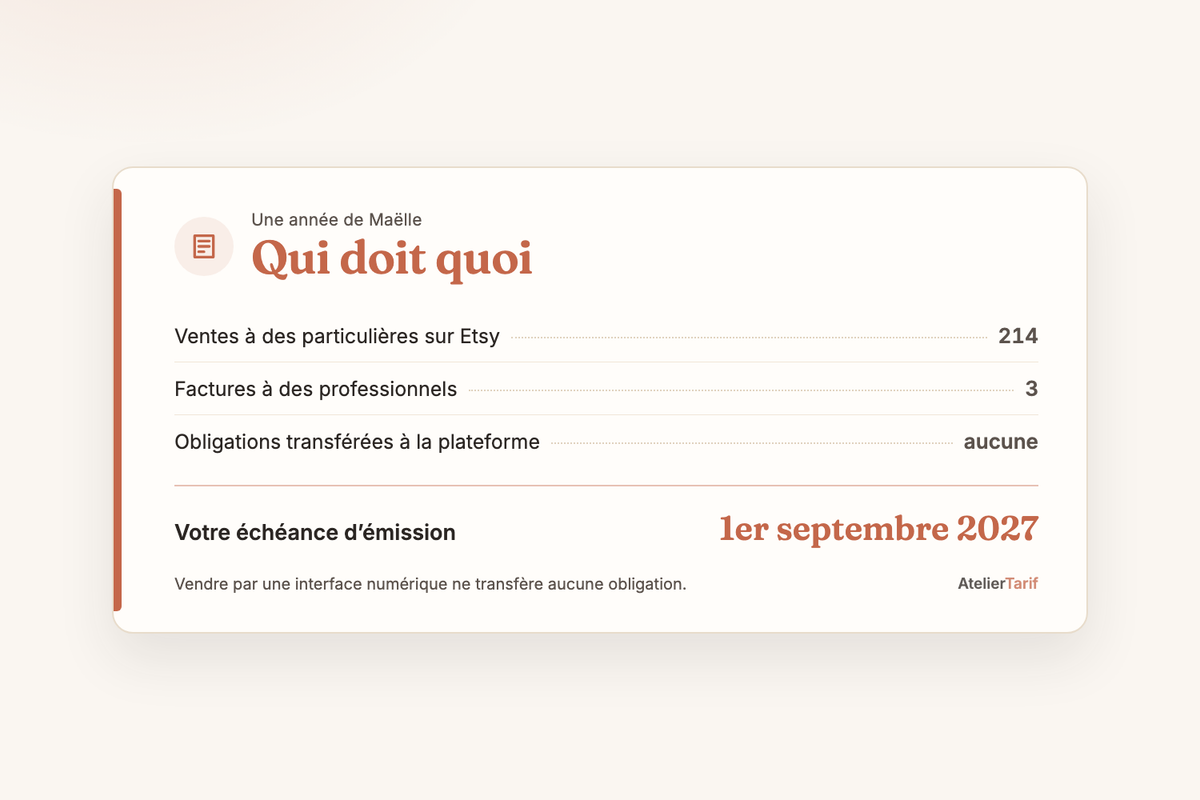
Une vente Etsy à 34 €, un mardi soir. La plateforme envoie le reçu à la cliente, prélève sa commission, vire le reste en fin de semaine. Vous n’avez rien écrit, rien signé, rien numéroté. D’où la phrase qui circule depuis trois semaines : « Etsy facture pour moi, je ne suis pas concernée ».
Elle est fausse. La DGFiP a tranché noir sur blanc : une entreprise qui utilise une interface électronique reste « le seul redevable de l’obligation de facturation électronique et de transmission des données de transaction et de paiement ». La plateforme exécute, vous répondez.
Les textes disent peu de choses, et ils les disent clairement. Le reste, personne ne l’a écrit. Cette page trie les deux.
En bref
- Vendre par une interface numérique ne transfère aucune obligation. La FAQ de la DGFiP fait de la vendeuse « le seul redevable » de la facturation électronique et de l’e-reporting.
- Passer par une grande plateforme ne vous fait pas changer de calendrier : « le critère à prendre en compte est celui de la taille de l’entreprise qui utilise l’interface numérique ». Votre échéance d’émission reste le 1er septembre 2027.
- Même quand la plateforme devient redevable de la TVA à votre place, en assujetti facilitateur au sens de l’article 256 du CGI, les obligations de facturation restent sur vous.
- Aucune source officielle ne nomme Etsy, Un Grand Marché ni Vinted. Nous raisonnons sur la règle, jamais sur les marques.
- Vos ventes de marketplace sont, presque toutes, des ventes à des particuliers. Elles relèvent donc de l’e-reporting au 1er septembre 2027, pas de la facture électronique.
La réponse officielle tient en cinq mots
« Le seul redevable de l’obligation ». La phrase complète mérite d’être lue, parce qu’elle est la seule du dossier qui vise la vente en ligne.
« Une entreprise, qu’elle utilise ou non une interface électronique, site de e-commerce, reste au sens des articles 289 bis (facturation électronique), 290 (données de transaction) et 290 A (données de paiement) du CGI, le seul redevable de l’obligation de facturation électronique et de transmission des données de transaction et de paiement. »
Trois expressions comptent. « Qu’elle utilise ou non » : la présence d’une plateforme n’entre pas dans l’équation. « Seul » : pas de responsabilité partagée. « Entreprise » : la vôtre, identifiée par son SIREN, pas celle qui héberge la boutique.
| Ce que la plateforme peut faire | Ce qui reste à votre nom |
|---|---|
| Encaisser la vente et vous reverser | le chiffre d’affaires à déclarer |
| Devenir redevable de la TVA sur la vente | l’obligation de facturation électronique |
| Éditer une facture sous mandat | la responsabilité de l’obligation |
| Transmettre vos revenus au fisc en janvier | la transmission des données de transaction |
Lisez la colonne de droite d’un trait : rien n’en sort. Le mandat de facturation existe dans les textes, un prestataire y « agit sous couvert d’un mandat de facturation pour le compte de l’entreprise ». Il porte sur l’exécution, pas sur la responsabilité.
Le calendrier suit votre taille, pas celle de la marketplace
C’est le point qui rassure, et il est officiel lui aussi. « Le critère à prendre en compte est celui de la taille de l’entreprise qui utilise l’interface numérique. La taille de l’entreprise est déterminée individuellement. »
Autrement dit, vendre sur une plateforme qui pèse des milliards ne vous fait pas basculer dans le calendrier des grandes entreprises, celui du 1er septembre 2026. Votre atelier est une microentreprise au sens de la taille, moins de 10 personnes et moins de 2 millions d’euros, et cette catégorie émet au 1er septembre 2027. La taille s’apprécie au 1er janvier 2025.
Ce que vous devez déjà ne dépend d’aucune plateforme. Recevoir les factures de vos fournisseurs par une plateforme agréée, depuis le 1er septembre 2026. C’est tout. Le mécanisme complet est dans notre article sur la facturation électronique en franchise de TVA.
Maëlle, illustratrice à Lille : 214 ventes, 3 factures
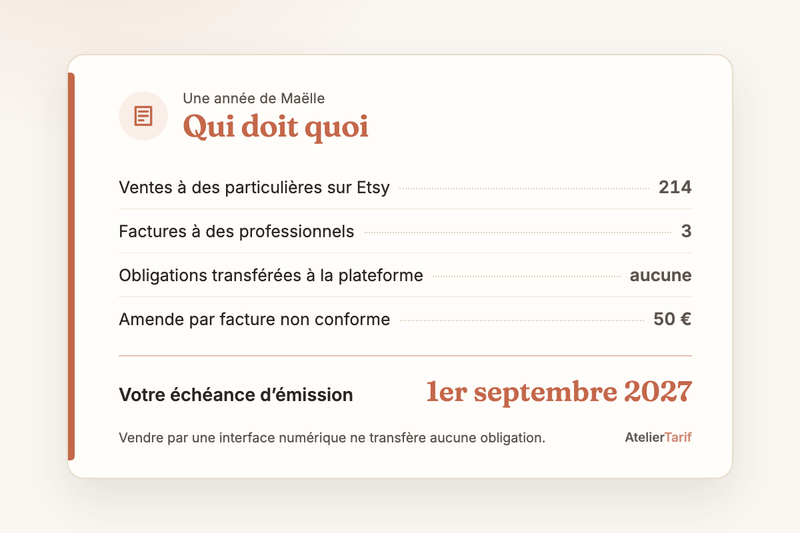
Maëlle vend des affiches et des cartes imprimées. Une boutique Etsy, un compte Un Grand Marché, quelques marchés de créateurs l’hiver. Sur douze mois, son livre des recettes compte 214 ventes à des particulières et 3 factures à des professionnels : une librairie, et deux commandes d’entreprise, 1 180 € les trois.
Ce partage décide de tout, et il ne dépend pas du canal de vente.
Les 214 ventes à des particulières ne donneront jamais lieu à une facture électronique. Ni sur Etsy, ni sur Un Grand Marché, ni sur un marché de Noël. Elles entreront dans l’e-reporting le 1er septembre 2027, sous la forme d’un chiffre d’affaires par jour transmis tous les deux mois.
Les 3 factures professionnelles devront partir au format électronique par une plateforme agréée à cette même date. Trois factures dans l’année. C’est tout ce que l’émission demandera à Maëlle.
Ce que coûte une facture hors format
L’amende est de 50 € par facture, plafonnée à 15 000 € par année civile. Le texte est le III de l’article 1737 du code général des impôts, et le montant a été relevé de 15 € à 50 € par la loi de finances pour 2026. Pour les trois factures de Maëlle, envoyées hors plateforme agréée après le 1er septembre 2027, l’arithmétique brute donne 150 €. La première n’étant pas sanctionnée, il en reste 100 €.
La loi écarte la première. L’amende ne s’applique pas « en cas de première infraction commise au cours de l’année civile en cours et des trois années précédentes si l’infraction a été réparée spontanément ou dans les trente jours suivant une première demande ». La DGFiP l’écrit aussi : la première infraction commise ne sera pas sanctionnée. La réparation se fait là où la facture aurait dû partir.
Et rien de tout cela ne peut viser votre atelier avant le 1er septembre 2027. D’ici là, une facture PDF envoyée par mail à une librairie reste parfaitement régulière.
Ce qu’une plateforme ne vous enlève pas
Votre chiffre d’affaires à déclarer ne bouge pas. Ni son mode de calcul, ni ses taux. La commission et les frais de mise en ligne continuent de se déduire de votre poche, pas de votre déclaration. Le vrai coût d’une vente se mesure avec le calculateur de frais Etsy (gratuit).
La transmission annuelle que les plateformes font au fisc chaque janvier continue comme avant. Ce n’est ni de la facturation électronique ni de l’e-reporting, c’est un troisième dispositif, et déclarer ses ventes Etsy en détaille le contenu.
Une vente à une particulière reste une vente à une particulière, qu’elle vienne d’Etsy, d’Un Grand Marché, d’Instagram ou d’un stand sous la pluie. Le canal ne change pas la catégorie. Et vous n’avez aucune démarche à faire auprès d’une plateforme de vente pour cette réforme.
Ce qui n’est pas tranché, et nous le disons
Aucune source officielle ne nomme Etsy, Un Grand Marché ni Vinted. Ni un texte, ni une fiche de la DGFiP, ni une page d’economie.gouv.fr. Nous avons cherché, nous n’avons rien trouvé, et nous ne remplaçons pas ce vide par une déduction.
Ce que nous ignorons : si l’une de ces plateformes proposera un mandat de facturation à ses vendeuses françaises, si l’une deviendra elle-même plateforme agréée, si l’une prendra en charge l’e-reporting des ventes qu’elle héberge, et à quelles conditions. Les articles qui l’affirment sont des blogs d’éditeurs et des comparateurs commerciaux, et leur information n’est pas sourcée.
Ce qui est tranché, en revanche, tient debout tout seul : l’obligation est à votre nom, votre calendrier suit votre taille, et même le transfert de redevabilité de la TVA ne déplace pas ces obligations. C’est assez pour décider quoi faire, sans attendre l’annonce d’une marketplace.
Un mandat déplace le travail, pas la responsabilité
La bonne question n’est pas « est-ce qu’Etsy va le faire à ma place », c’est « qu’est-ce qui reste à mon nom si elle le fait ». Les textes répondent à la seconde, et la réponse est : tout.
Un jour, une plateforme annoncera un service de facturation intégré. Bonne nouvelle pour le temps gagné, aucun changement sur qui répond en cas de contrôle. Un mandat achète du confort, pas une décharge. Le dispositif est fait comme ça, et il vaut mieux le savoir avant de cocher la case.
Ce que vous faites d’ici dimanche
- Ce soir, dans votre livre des recettes. Comptez vos ventes à des professionnels sur douze mois. Boutiques, librairies, entreprises. Si le total tient sur une main, votre obligation d’émission de 2027 aussi.
- Demain, au support de vos plateformes. Trois lignes suffisent : « Proposerez-vous à vos vendeurs français un mandat de facturation ou un service de transmission des données de transaction pour l’échéance du 1er septembre 2027 ? » Gardez la réponse par écrit.
- Cette semaine, sur impots.gouv.fr. Vérifiez que vous avez choisi une plateforme agréée pour la réception. C’est la seule obligation en vigueur, et elle ne dépend d’aucune marketplace. La liste est sur la page « Je consulte la liste des plateformes agréées ».
- Un rappel calé au 1er juin 2027. Pour relire les réponses reçues et décider par qui passeront vos factures professionnelles.
Trois questions sur les plateformes et la facture électronique
Etsy va-t-il émettre mes factures électroniques à ma place ?
Aucune source officielle ne le dit, et nous ne l’inventons pas. Ce qui est établi : la DGFiP fait de l’entreprise qui utilise l’interface numérique « le seul redevable ». Un mandat de facturation reste possible, il porte sur l’exécution, pas sur la responsabilité.
Vendre sur une grande plateforme me fait-il passer au calendrier des grandes entreprises ?
Non. « Le critère à prendre en compte est celui de la taille de l’entreprise qui utilise l’interface numérique. » Votre échéance d’émission reste le 1er septembre 2027, comme pour un atelier qui ne vend que sur les marchés.
La plateforme collecte la TVA sur mes ventes, suis-je encore concernée ?
Oui. Quand la plateforme devient redevable de la TVA en assujetti facilitateur, au sens du 2° du V de l’article 256 du CGI, les règles de redevabilité changent. Les obligations des articles 289 bis, 290 et 290 A restent sur l’assujetti qui utilise la plateforme.
AtelierTarif calcule des prix, pas des factures. Ceci n’est ni un conseil fiscal ni un conseil juridique : vérifiez votre situation sur les sources ci-dessous.
Alexandre S.
Sources
- « Seul redevable de l’obligation », critère de taille, assujetti facilitateur, mandat de facturation : FAQ DGFiP « J’approfondis », 01/09/2026
- Ventes à des particuliers hors facturation électronique, calendrier commun : FAQ DGFiP « Je découvre », 01/09/2026
- Échéances d’émission et de réception : fiche 1 DGFiP, juin 2026
- Amende de 50 € par facture, plafond annuel et droit à l’erreur : article 1737 du CGI
- Commission non déductible du chiffre d’affaires déclaré : Urssaf, fiche pratique n° 03
- Liste officielle des plateformes agréées : impots.gouv.fr
- Transmission annuelle des plateformes au fisc : impots.gouv.fr, DPI-DAC7
- Champ de la réforme, toutes tailles et tous régimes : economie.gouv.fr
Chiffres vérifiés le 21 septembre 2026.