Congé maternité en micro-entreprise : le seuil qui divise tout par dix
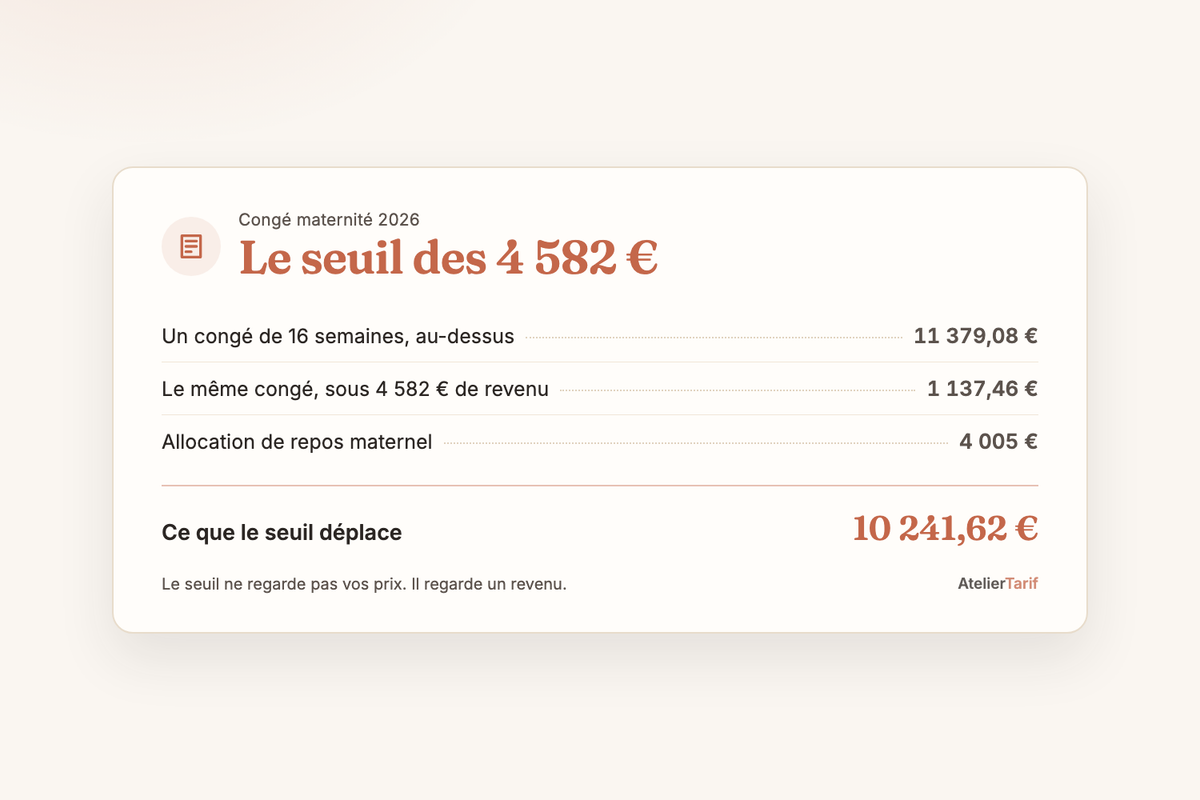
Vous tapez « congé maternité auto-entrepreneur » et vous tombez sur deux montants qui ne se ressemblent pas. 4 005 € chez les uns, 400,50 € chez les autres. Les deux sont exacts. Ce qui les sépare tient en un seul chiffre.
Ce chiffre, c’est 4 582 €. C’est votre revenu annuel moyen des trois dernières années, et il ne se confond pas avec votre chiffre d’affaires. Au-dessus, vous percevez l’allocation forfaitaire de repos maternel entière et 65,84 € par jour d’arrêt. En dessous, l’allocation et les indemnités journalières valent 10 % de ce montant. C’est écrit à l’article D623-3 du code de la sécurité sociale, en deux phrases, et presque personne ne le met en avant.
Ce seuil, on ne le trouve nulle part traduit en euros de ventes. C’est ce que fait cette page, métier par métier, avec les montants 2026.
En bref
- Le congé maternité d’une travailleuse indépendante dure 16 semaines : 6 avant la date présumée de l’accouchement, 10 après. Lorsque deux enfants sont déjà nés, 8 avant et 18 après.
- Deux prestations, et non une. L’allocation forfaitaire de repos maternel est égale au plafond mensuel de la sécurité sociale, soit 4 005 € en 2026. Les indemnités journalières valent 65,84 € par jour de congé.
- Deux conditions : cotiser depuis au moins 6 mois à la date présumée de l’accouchement, et cesser le travail 8 semaines au minimum, dont 6 après la naissance.
- Sous 4 582 € de revenu annuel moyen sur les trois dernières années, les deux prestations tombent à 10 % de leur montant : 400,50 € et 6,58 € par jour.
- Ce revenu, pour une micro-entrepreneuse, est le chiffre d’affaires diminué de l’abattement forfaitaire. En vente de créations, le seuil correspond à 15 800 € de ventes déclarées en moyenne sur trois ans.
Deux prestations, 112 jours, une condition d’arrêt
Le vocabulaire fait la moitié de la confusion, alors commençons par là. L’allocation forfaitaire de repos maternel est une somme fixe, versée en deux moitiés : la première au début de l’arrêt, la seconde au terme des 8 semaines minimum. Son montant n’est pas voté chaque année, il est égal au plafond mensuel de la sécurité sociale, et c’est l’article D623-1 qui le dit. En 2026, ce plafond vaut 4 005 €.
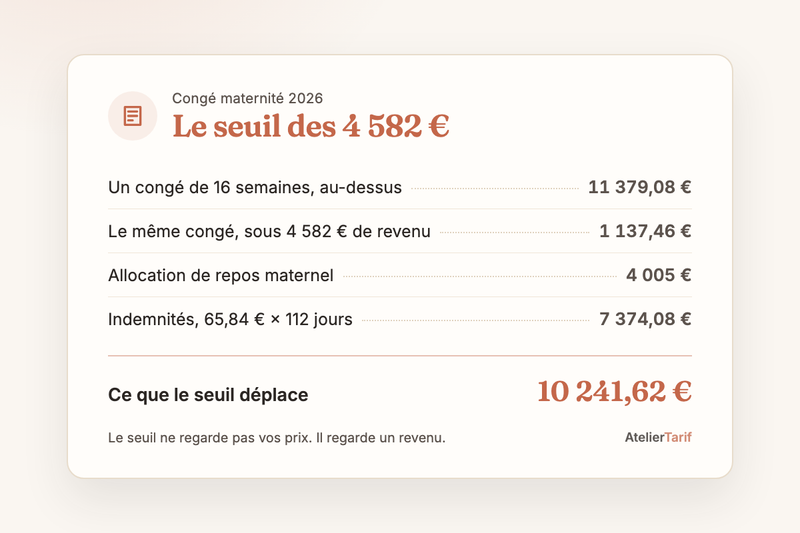
Les indemnités journalières sont autre chose. Elles compensent l’arrêt, jour après jour, sur toute la durée du congé. Leur montant est fixé à un 730e du plafond annuel de la sécurité sociale (article D623-2), ce qui donne 65,84 € en 2026. Un congé de 16 semaines fait 112 jours. Et les deux prestations se cumulent.
| Ce qui est versé | Au-dessus de 4 582 € | En dessous |
|---|---|---|
| Allocation de repos maternel | 4 005 € | 400,50 € |
| Indemnités, par jour de congé | 65,84 € | 6,58 € |
| Un congé de 16 semaines, 112 jours | 11 379,08 € | 1 137,46 € |
Lisez la dernière ligne, c’est elle qui décide de tout. Entre les deux colonnes il y a 10 241,62 €, et la frontière se joue à un euro de revenu moyen près.
Les conditions, elles, ne dépendent d’aucun montant. Il faut cotiser depuis au moins six mois à la date présumée de l’accouchement, et arrêter huit semaines au minimum, dont six après la naissance. C’est la caisse primaire d’assurance maladie, la CPAM, qui verse les deux prestations, pas l’Urssaf. Pour les arrêts ordinaires, la logique est voisine mais les règles sont différentes, et nous les avons détaillées dans l’arrêt maladie en micro-entreprise.
Le seuil ne lit pas vos ventes, il lit votre revenu
Le sigle qui coûte une soirée de recherche, c’est RAAM. Revenu d’activité annuel moyen. Ce n’est pas votre chiffre d’affaires. Pour une micro-entrepreneuse, l’Urssaf le formule en une phrase : le montant des prestations est calculé sur la base du chiffre d’affaires annuel, diminué de l’abattement forfaitaire. Cet abattement vaut 71 % en vente de marchandises, 50 % en prestations de services commerciales et artisanales, 34 % en BNC, c’est-à-dire en bénéfices non commerciaux.
Sur 10 000 € de créations vendues, la sécurité sociale ne voit donc pas 10 000 €. Elle voit 2 900 €.
Le seuil de 4 582 € se traduit alors en chiffre d’affaires, et pas de la même façon selon ce que vous vendez.
| Ce que vous déclarez | Abattement | Ventes moyennes |
|---|---|---|
| Vente de vos créations | 71 % | 15 800 € |
| Ateliers, cours, retouches | 50 % | 9 164 € |
| Prestations libérales, en BNC | 34 % | 6 943 € |
Trois lignes, trois mondes. Une créatrice qui vend ses pièces et une animatrice d’ateliers ne passent pas le seuil au même chiffre d’affaires, et l’écart ne vient pas de leur métier, il vient de l’abattement. D’où vient le seuil lui-même ? De 10 % de la moyenne des plafonds annuels de la sécurité sociale des trois années retenues. Il monte donc un peu chaque année.
Une précision de calendrier, parce qu’elle change la lecture. Le revenu moyen est celui des trois années civiles qui précèdent le premier versement. Pour un congé qui commence en 2026, le calcul lit 2023, 2024 et 2025. C’est un rétroviseur.
Manon, céramiste : 14 000 € de ventes et 10 241,62 € d’écart
Manon tient un atelier de grès dans l’Aveyron. Saladiers, théières, une gamme courte, vendue sur les marchés et dans deux boutiques de la vallée. Ses déclarations : 13 100 € en 2023, 14 200 € en 2024, 14 700 € en 2025. Moyenne, 14 000 €. Après l’abattement de 71 %, son revenu annuel moyen est de 4 060 €.
4 060 € contre un seuil à 4 582 €. Il manque 522 €.
Son congé de 16 semaines lui vaudra donc 400,50 € d’allocation et 6,58 € par jour, soit 736,96 € d’indemnités. Total, 1 137,46 €. Avec un revenu moyen de 4 582 €, elle aurait perçu 4 005 € et 7 374,08 €, soit 11 379,08 €. Soit 10 241,62 € d’écart, pour 522 € de revenu moyen.
Une dernière traduction, et elle n’appelle aucune décision. 4 582 € de revenu, ce sont 15 800 € de ventes moyennes. Manon en est à 14 000 €. La différence fait 1 800 € par an, soit 150 € par mois. Elle sort environ 560 pièces dans l’année, à 25 € de moyenne. 1 800 €, ce sont 72 pièces de plus, six par mois. Ou les mêmes 560 pièces à 28,21 €.
Le seuil ne regarde pas vos prix. Il regarde un revenu. Et un revenu ne monte que de deux façons, le volume ou le prix. Le calcul s’arrête là. Ce que vous en faites vous appartient, et une grossesse n’est pas le moment de refaire ses prix dans l’urgence.
Rien à cocher, rien à verser en plus
Rien dans votre déclaration. Aucune inscription à un régime, aucune cotisation supplémentaire à verser pour ouvrir ce droit : la part « indemnités journalières » est déjà dans votre taux global, elle en représente 1,25 % depuis le 1er janvier 2026. Vous n’avez pas d’option à cocher quelque part.
Votre taux ne bouge pas non plus pendant le congé. 12,3 % en vente, 21,2 % en prestations de services. Vous restez immatriculée, et vous continuez à déclarer votre chiffre d’affaires aux échéances habituelles, y compris quand il est nul, parce que la déclaration à zéro reste obligatoire.
Et le seuil n’est pas une exclusion. En dessous, vous percevez quand même 1 137,46 € sur 16 semaines. C’est dix fois moins. Ce n’est pas rien.
Ce que le texte dit, et ce qu’il ne dit pas
Premier point, et c’est une bonne nouvelle : si votre activité a moins de trois ans, le calcul ne vous inflige pas des années vides. L’article D622-7, auquel renvoie le texte du seuil, prévoit dans ce cas de rapporter les revenus pris en compte au nombre de jours d’activité, ramené à 365. Une activité ouverte en mars 2025 n’est donc pas divisée par trois.
Nous n’avons pas trouvé d’exemple chiffré officiel de ce calcul, et c’est la limite de cet article. Avant de vous fier à une simulation trouvée sur un forum, demandez le chiffre à votre CPAM depuis votre compte ameli, et gardez la réponse écrite.
Deuxième point, en vigueur depuis le 1er juillet 2026 : un congé supplémentaire de naissance s’ajoute aux congés existants. Deux mois au maximum, fractionnables en deux périodes d’un mois, ouverts à chacun des deux parents. Pour une travailleuse indépendante, il est indemnisé à 70 % des indemnités journalières le premier mois, soit 46,09 € bruts par jour, puis à 60 % le second, soit 39,50 €. Sous le seuil, c’est 6,58 € par jour dans les deux cas.
Troisième point : rien d’autre n’est voté pour 2027. Le projet de loi de financement de la sécurité sociale doit être déposé à l’Assemblée nationale au plus tard le 15 octobre. Au 21 septembre 2026, aucun texte ne l’est. Ce qui circule aujourd’hui sur les prestations de 2027 relève de l’hypothèse, pas de la règle.
Un seuil, c’est une falaise
C’est ici que le dispositif mérite qu’on l’attaque. Entre 4 581 € et 4 583 € de revenu moyen, tout bascule : d’un côté 11 379,08 €, de l’autre 1 137,46 €. Vos cotisations, elles, se calculent en pourcentage, centime par centime, sans marche d’escalier. Ici, c’est un interrupteur, et il est posé très bas.
Un montant qui décroîtrait progressivement à mesure que le revenu baisse protégerait mieux les trois premières années d’un atelier, qui sont précisément les années où l’on a des enfants. C’est une opinion, et elle se conteste.
Ce que vous faites cette semaine
- Ce week-end, ouvrez vos déclarations de 2023, 2024 et 2025 sur autoentrepreneur.urssaf.fr, rubrique « Mes déclarations ». Additionnez les trois totaux, divisez par trois, retirez votre abattement. Vous tenez votre revenu annuel moyen, et vous savez de quel côté du seuil vous êtes.
- Si vous attendez un enfant, envoyez votre déclaration de grossesse à votre CPAM dès que vous l’avez, et calez les dates d’arrêt avec votre sage-femme ou votre médecin. La règle des 8 semaines, dont 6 après la naissance, se prépare à ce moment-là.
- Si votre atelier a moins de trois ans, écrivez à votre CPAM depuis votre compte ameli et demandez le calcul de votre revenu annuel moyen au prorata des jours d’activité. Notez la réponse et sa date.
- Au moment de votre prochaine série, reprenez le coût de revient d’une pièce avant de décider quoi que ce soit sur vos prix. Le calculateur céramique (gratuit) le monte en quatre minutes, matières, cuissons et temps compris.
AtelierTarif aide les créatrices à calculer leurs prix. Ceci n’est ni un conseil juridique ni un conseil médical. Les montants suivent le plafond de la sécurité sociale et changent chaque année, vérifiez votre situation auprès de votre CPAM ou sur les sources officielles ci-dessous.
Alexandre S.
Sources
- Congé maternité d’un entrepreneur individuel, durées, conditions, montants 2026 et seuil de 4 582 €, page vérifiée le 25 juin 2026 : entreprendre.service-public.gouv.fr
- Allocation forfaitaire de repos maternel, montant égal au plafond mensuel et versement en deux moitiés : article D623-1 du code de la sécurité sociale
- Indemnité journalière forfaitaire, un 730e du plafond annuel, et durée minimale d’arrêt : article D623-2 du code de la sécurité sociale
- La règle des 10 % sous le seuil, pour l’allocation comme pour l’indemnité : article D623-3 du code de la sécurité sociale
- Calcul du revenu d’activité annuel moyen et cas des trois premières années d’affiliation : article D622-7 du code de la sécurité sociale
- Prestations calculées sur le chiffre d’affaires diminué de l’abattement forfaitaire, et taux d’abattement par activité : Urssaf, portail auto-entrepreneur
- Congé supplémentaire de naissance ouvert depuis le 1er juillet 2026 et son indemnisation, page vérifiée le 2 septembre 2026 : entreprendre.service-public.gouv.fr
- Date limite de dépôt du projet de loi de financement de la sécurité sociale, le 15 octobre : article LO 111-6 du code de la sécurité sociale
Chiffres vérifiés le 21 septembre 2026.