Micro-entreprise ou EURL : à partir de quel chiffre d’affaires ça bascule pour une créatrice
Margaux était venue à la banque pour parler four. Un prêt de 6 000 €, de quoi remplacer le sien par un modèle électrique plus grand. Le conseiller feuillette son dossier, s’arrête sur le chiffre d’affaires de l’an dernier et relève la tête. « 68 000 € ? À ce niveau, la plupart de mes clients passent en société. Vous paieriez moins de charges. »
Elle repart avec un accord de principe pour le four. Et avec cette phrase, qui la suit jusqu’à l’atelier.
Nous avons refait son calcul sur le moteur du simulateur officiel de l’URSSAF, puis sur une grille de cas. Pour une créatrice qui fabrique ce qu’elle vend, la bascule entre micro-entreprise et EURL ne se lit presque pas sur le chiffre d’affaires. Elle se lit sur la part de vos charges réelles.
En bref
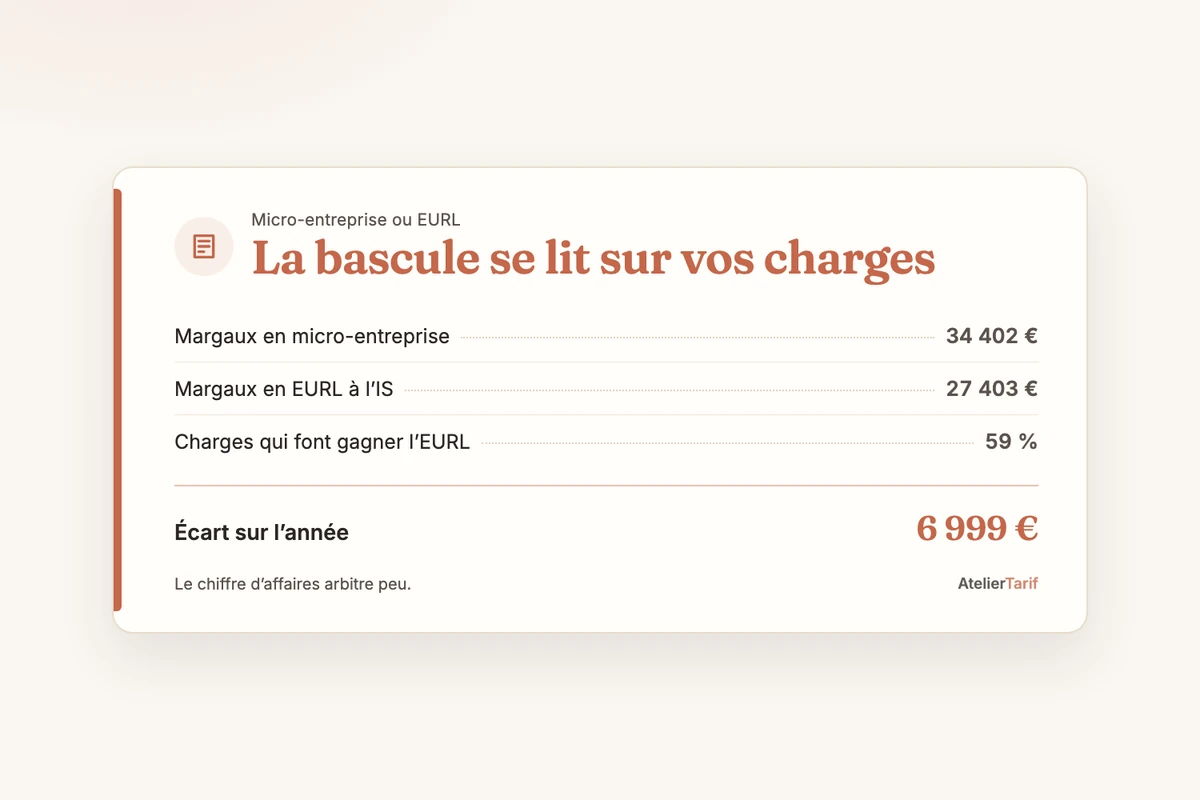
- Margaux, céramiste, 68 000 € de chiffre d’affaires et 36 % de charges réelles. Il lui reste 34 402 € en micro-entreprise et 27 403 € en EURL à l’impôt sur les sociétés, soit environ 7 000 € de moins par an en société (calcul AtelierTarif sur le moteur de l’URSSAF, octobre 2026).
- Avec 30 % ou 45 % de charges, la micro-entreprise reste devant à tous les chiffres d’affaires, jusqu’au plafond de 203 100 €.
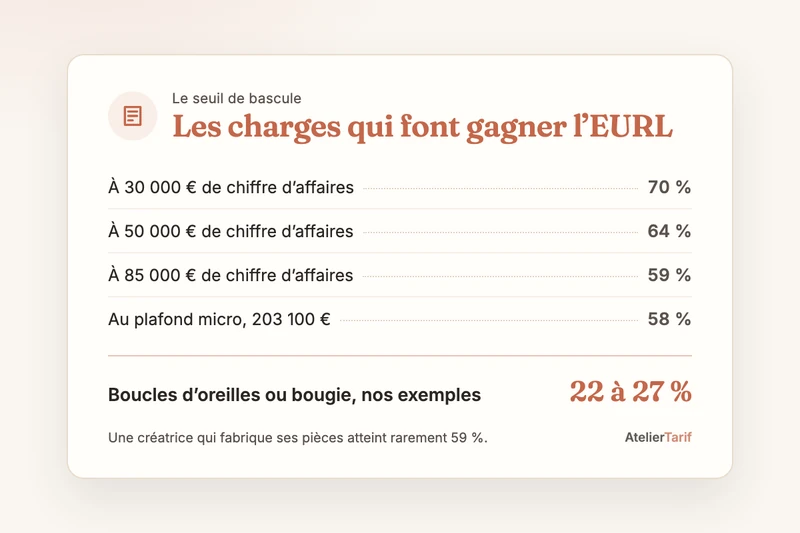
- L’EURL ne passe devant que si vos charges réelles dépassent environ 59 % de votre chiffre d’affaires à partir de 85 000 €, et près de 70 % à 30 000 €.
- Changer de statut ne repousse pas la TVA. La franchise s’arrête à 85 000 € de ventes, en société comme en micro.
Pourquoi le chiffre d’affaires seul ne tranche rien
En micro-entreprise, l’URSSAF ne regarde que ce que vous encaissez. 12,3 % de cotisations sur la vente de vos créations, plus 0,3 % de formation professionnelle et 0,22 % de taxe de chambre pour une artisane, soit 12,82 % de chaque euro. Que vos matières pèsent 10 % ou 50 % du prix, le taux ne bouge pas.
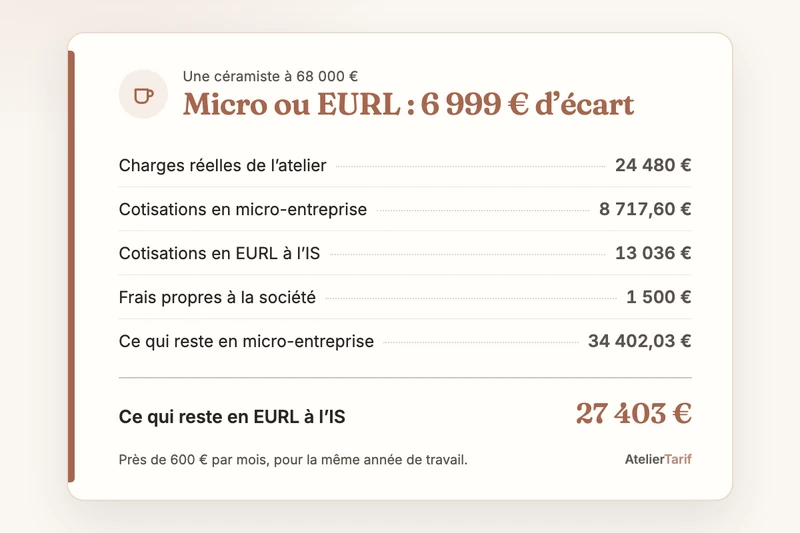
En EURL, c’est l’inverse. Les charges réelles se déduisent une à une, et les cotisations de gérante majoritaire tombent sur ce qui reste, la rémunération que la société vous verse. Elles sont bien plus lourdes en proportion. Sur les 42 020 € que la société de Margaux pourrait lui verser, 13 036 € partent en cotisations.
La micro prend peu, mais sur tout. L’EURL prend beaucoup plus, sur ce qui reste une fois l’atelier payé. Tout se joue donc sur le poids de vos charges. Le chiffre d’affaires arbitre peu.
Le compte de Margaux
Ses charges réelles de l’année font 24 480 €, soit 36 % de son chiffre d’affaires. Terre, émaux, électricité du four, marchés, frais de vente en ligne, loyer de l’atelier, amortissement du nouveau four. Côté EURL, nous ajoutons 1 500 € par an de frais propres à une société, expert-comptable compris. C’est une hypothèse basse. Elle avantage l’EURL.
| Sur l’année | Micro-entreprise | EURL à l’IS |
|---|---|---|
| Chiffre d’affaires | 68 000 € | 68 000 € |
| Charges réelles de l’atelier | 24 480 € | 24 480 € |
| Frais propres à la société | 0 € | 1 500 € |
| Cotisations et contributions sociales | 8 717,60 € | 13 036 € |
| Impôt sur le revenu | 400,37 € | 1 581 € |
| Ce qui reste à Margaux | 34 402,03 € | 27 403 € |
Dans les deux colonnes, l’impôt suit le barème en vigueur sur les revenus de 2025, pour une part. En micro, il ne voit que 29 % du chiffre d’affaires, après l’abattement forfaitaire de 71 %. En EURL, toute la somme disponible est versée en rémunération, donc la société ne paie pas d’impôt sur les sociétés. Garder du bénéfice dans la société le ferait taxer à 15 %, sans le mettre dans la poche de Margaux.
6 999 € d’écart. Près de 600 € par mois, pour la même année de travail.
Quatre chiffres d’affaires, trois niveaux de charges
Margaux n’est pas un cas choisi pour la démonstration. Voici le même calcul jusqu’au plafond du régime micro, avec trois niveaux de charges réelles. À 30 %, un atelier qui vend surtout en direct. À 45 %, un atelier qui passe par une plateforme et paie un loyer. À 60 %, une boutique en ville ou beaucoup de revente.
| Chiffre d’affaires | 30 % de charges | 45 % de charges | 60 % de charges |
|---|---|---|---|
| 40 000 € | −4 100 € | −2 400 € | −700 € |
| 85 000 € | −12 000 € | −5 400 € | +200 € |
| 150 000 € | −21 100 € | −10 200 € | +1 000 € |
| 203 100 € | −27 300 € | −12 600 € | +1 800 € |
À 30 % de charges, l’écart en faveur de la micro grandit avec le chiffre d’affaires. Plus vous vendez, plus la société vous coûte. À 60 %, l’EURL passe devant à 85 000 €, de 200 € seulement, et de 1 800 € au plafond.
Le vrai seuil se compte en pourcentage
Pour chaque chiffre d’affaires, nous avons cherché le niveau de charges où les deux statuts se valent. Ce seuil bouge très peu. Entre 85 000 € et 203 100 €, l’EURL ne passe devant qu’au-delà de 59 % de charges réelles, 58 % au plafond. À 50 000 €, il en faut 64 %. À 30 000 €, 70 %, parce que les cotisations minimales de la gérante et les frais de la société pèsent lourd sur une petite rémunération.
Avec 2 400 € de frais de société au lieu de 1 500 €, un cabinet de proximité plutôt qu’un forfait en ligne, le seuil remonte à 61 % à 85 000 € et à 68 % à 50 000 €. Les forfaits relevés en octobre 2026 vont de 69 € HT par mois en ligne à 2 000 € HT par an en cabinet. En franchise de TVA, la société paie cette TVA sans la récupérer.
Une créatrice qui fabrique ses pièces atteint rarement 59 %. Dans les exemples de nos calculateurs, matières et emballage font 22 % du prix d’une paire de boucles d’oreilles, et 27 % de celui d’une bougie de 180 g en comptant les essais de combustion. Même en ajoutant Etsy, qui garde près de 14 % du prix, il faut un loyer lourd ou beaucoup de revente pour franchir 59 %.
Nous en tirons une conclusion que des comptables ne partageront pas. Une créatrice qui vend ce qu’elle fabrique n’a presque jamais intérêt à quitter la micro-entreprise pour payer moins. La société se choisit pour d’autres raisons, et mieux vaut les connaître avant le rendez-vous.
Ce que la société achète avec ces euros
Les 13 036 € de cotisations de l’EURL ne partent pas dans le vide. Ils ouvrent davantage de droits à la retraite et aux indemnités journalières que les 8 717,60 € de la micro. C’est l’argument sérieux du statut, et il se chiffre mal, parce qu’il dépend de votre âge et de votre carrière.
La protection du patrimoine ne suffit plus à justifier le changement. Depuis le 15 mai 2022, l’entrepreneuse individuelle, micro-entrepreneuse comprise, a un patrimoine professionnel séparé de son patrimoine personnel, sans formalité.
La TVA ne bouge pas non plus. La franchise en base vaut pour une société comme pour une micro-entreprise, aux mêmes seuils, voir la franchise de TVA en micro-entreprise.
Et se payer en dividendes pour échapper aux cotisations ne marche pas en EURL. La part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des comptes courants y est soumise. Avec 1 000 € de capital, presque tout y passe.
Dernier malentendu, le plafond. Dépasser 203 100 € deux années de suite vous fait passer au régime réel, en entreprise individuelle, sans obligation de créer une société. Ce qui change quand on dépasse le plafond détaille la règle des deux années.
Quand l’EURL mérite un rendez-vous
Quand vos charges réelles approchent les 59 %, avec un local commercial ou une forte part de revente. Quand vous vous associez. Ou quand vous voulez laisser du bénéfice dans l’atelier pour financer un gros projet, taxé à 15 % au lieu de passer par vos revenus.
Si Margaux loue l’an prochain une boutique-atelier en ville, ses charges peuvent monter à 62 %. La même année de 68 000 € lui laisserait alors 16 722,03 € en micro et 17 244 € en EURL. Là, le rendez-vous chez une comptable se justifie, chiffres en main. Si votre vraie question est le nombre de pièces à vendre pour en vivre, elle a son propre calcul, peut-on vivre de ses créations.
Le chiffre à apporter au conseiller tient au dos d’une facture. Additionnez ce que l’atelier a dépensé l’an dernier, achats, loyer, frais de vente, amortissements, et divisez par votre chiffre d’affaires. Margaux a trouvé 36 %. Elle n’a pas rappelé la banque.
Micro-entreprise ou EURL, les réponses courtes
À partir de quel chiffre d’affaires passer de la micro-entreprise à l’EURL ?
Pour une créatrice qui vend ce qu’elle fabrique, le chiffre d’affaires décide peu. Selon nos calculs sur le moteur de l’URSSAF, l’EURL à l’IS ne laisse plus d’argent que si les charges réelles dépassent environ 59 % du chiffre d’affaires entre 85 000 € et 203 100 €, et 64 à 70 % entre 30 000 € et 50 000 €.
Passer en EURL permet-il d’éviter la TVA ?
Non. La franchise en base de TVA s’applique aussi aux sociétés, avec les mêmes seuils. Au-delà de 85 000 € de ventes, la TVA s’applique l’année suivante, et dès le dépassement au-delà de 93 500 €, en micro-entreprise comme en EURL.
Combien coûte un expert-comptable pour une EURL ?
Les forfaits relevés en octobre 2026 vont de 69 € HT par mois pour un cabinet en ligne à environ 2 000 € HT par an pour un cabinet de proximité. Une société en franchise de TVA ne récupère pas cette TVA. Nos calculs retiennent 1 500 € puis 2 400 € par an de frais de société.
Faut-il créer une société si l’on dépasse le plafond de la micro-entreprise ?
Non. Après deux années consécutives au-dessus de 203 100 € de ventes, vous passez au régime réel en restant entrepreneuse individuelle. Créer une EURL reste un choix, à faire sur vos charges réelles et vos projets.
Ce comparatif n’est ni un conseil fiscal ni un conseil juridique. Nos chiffres d’EURL sortent du moteur public de l’URSSAF avec nos hypothèses, et votre situation peut les contredire. Pour une décision qui engage votre atelier, faites refaire le calcul par une experte-comptable.
Alexandre S.
Sources
- Cotisations du gérant d’EURL, impôt et barème appliqués aux deux colonnes : mon-entreprise.urssaf.fr, simulateur EURL de l’URSSAF, règles en date du 1er juillet 2026, interrogé le 22 octobre 2026
- Taux du régime micro-social 2026, 12,3 % sur les ventes : Service Public Entreprendre, fiche F37353
- Formation professionnelle 0,3 % et taxe de chambre 0,22 % : fiche F23459 et fiche F37483
- Abattement de 71 %, plafond de 203 100 € et règle des deux années : fiche F23267 et fiche F32353
- Barème de l’impôt sur les revenus de 2025 : service-public.gouv.fr, fiche F1419
- Impôt sur les sociétés, 15 % jusqu’à 42 500 € de bénéfice : fiche F23575 et BOFiP, BOI-IS-LIQ-20-20
- Dividendes du gérant majoritaire au-delà de 10 % du capital : Bpifrance Création, régime des dividendes
- Patrimoine séparé de l’entrepreneur individuel depuis le 15 mai 2022 : fiche F36354
- Seuils de franchise de TVA maintenus : service-public.gouv.fr, A17995
- Tarifs d’expert-comptable pour une EURL : forfaits publiés par des cabinets en ligne et guides de tarifs, relevés le 22 octobre 2026